众擎机器人推“引擎计划”:剑指人形机器人生态操作系统,商业化落地仍面临三重挑战
撰文 | 张宇
编辑 | 杨博丞
题图 | AI制图
SmartHey10月16日消息:近日,众擎机器人正式发布具身智能生态合作项目——“引擎计划”,标志着其正加速由单一技术产品供应商,向开放型机器人生态平台企业转型。
成立于2023年10月的众擎机器人,聚焦通用人工智能体研发,业务覆盖人形机器人设计、制造及多场景商业化落地。
其破圈路径颇具话题性:2025年12月,官方账号发布短视频《众擎T800人形机器人踹老板》,画面中创始人兼CEO赵同阳被自研机器人T800一脚踹翻在地。该视频24小时内全网阅读量超1.2亿,登顶多个社交平台热搜,但同时也引发关于摆拍、剪辑与营销导向的广泛争议。

图源:众擎机器人
在2026世界机器人大会(WRC 2026)上,赵同阳回应此事时表示:“当时机器人已具备真实物理交互能力,我想实测它的动态输出力量——结果它真把我踹飞了。”
从“踹老板”事件引发的关注,到“引擎计划”的系统性布局,众擎机器人能否突破舆论与商业双重迷局,率先叩开人形机器人规模化商用的大门?
01、“引擎计划”不止于开源,更是生态基建
当前,人形机器人行业竞争焦点正从硬件本体性能(如行走、平衡、抓取),转向应用适配力与生态构建力。硬件只是入场券,而真正决定企业能走多远的,是能否支撑海量非结构化真实场景的能力——这单靠一家公司难以完成。“引擎计划”的底层逻辑,正在于此。
该计划面向全球开发者与合作伙伴,全面开源人形机器人SDK,并同步推进基础模型、高质量数据集及开发工具链的共建共享。其目标明确:降低开发门槛,加速通用人形机器人从实验室原型迈向产业级落地。
简言之,“引擎计划”是一套涵盖工具、模型、数据的立体化生态基础设施方案。
在工具层,众擎提供双通道SDK框架:一方面支持轻量化快速开发,让非底层工程师也能高效实现功能迭代;另一方面开放深度定制权限,提供完整接口、可部署源码与优化复用框架,显著压缩研发周期与成本。配套的高保真仿真环境,更支持算法先行验证、再迁移至真机,有效规避硬件损耗与安全风险。
在模型层,众擎将逐步开源自研运控框架与具身智能模型权重,覆盖运动控制、环境感知与自主决策三大核心模块。相比通用开源模型,这些经千次真机调优、多场景打磨的模型,在动态平衡、复杂地形通行、拟人化动作复刻等方面表现更稳健,可缓解行业普遍存在的“落地卡顿”“场景失配”等痛点。
在数据层,众擎明确将于2026年第四季度开放千小时级第一视角(Ego)具身数据集,以及十小时级真机运行数据集。此举直击行业高质量真机数据稀缺瓶颈,有望加快模型训练效率与泛化能力提升。
表面看是技术开源,实质是战略引导:将开发者注意力从底层运动控制,转向更高价值的场景功能创新。通过全球协同共创,加速孵化工业巡检、家庭服务、商业导览等多元应用,推动人形机器人从“能动”走向“会用”“好用”。
长远来看,“引擎计划”的愿景,是成为人形机器人时代的“安卓”或“iOS”——一旦生态跑通,或将引爆行业从技术探索期迈入应用爆发期。
02、高估值背后,商业化仍处验证初期
发展速度令人瞩目:成立不到三年,众擎已完成八轮融资;2026年4月B轮融资达2亿美元,由河南投资集团汇融基金与立讯精密联合领投,投后估值突破100亿元人民币;同年6月,市场传出其已向港交所递交保密IPO申请。
产品矩阵亦初具规模:全尺寸人形机器人T800起售价18万元,轻量化机型PM01为8.8万元,专业级双足机器人SA01更将同类产品价格从30万元以上大幅拉低至3.85万元,上市首月即获百余台订单。
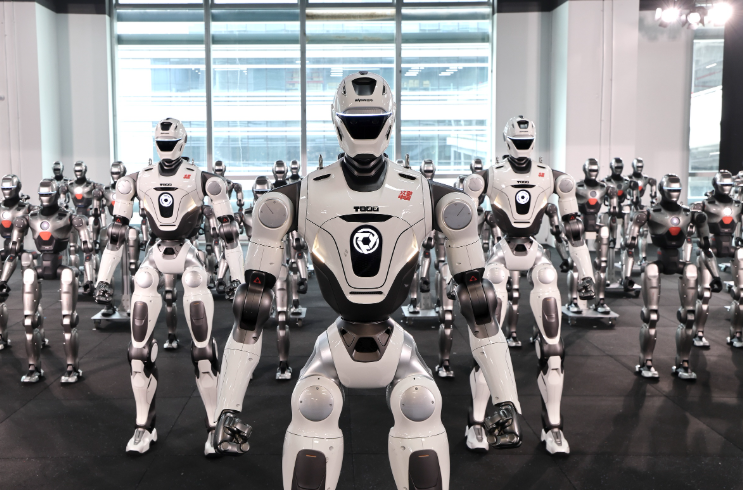
图源:众擎机器人
产能建设同步提速:据赵同阳在2025科技风云榜透露,2026年众擎已具备4000–5000台年产能;2027–2028年量产目标锁定在3万至5万台区间。
然而,光环之下仍有隐忧:
其一,商业化节奏相对滞后。Omdia数据显示,2025年众擎出货量约400台,而智元机器人达5168台,宇树科技超5500台。对此,众擎强调坚持“技术落地为先、稳健商业化”路径,优先与核心客户深度协同,在真实场景中打磨产品稳定性与任务适配性。
截至2026年1月,其年度框架订单金额超5亿元,覆盖巡逻巡检、导览导购及工业制造三大方向。但需注意:框架订单仅为采购意向,含分批交付、验收条件等条款,实际收入转化率与交付进度尚待观察。
其二,生态共建存在落地不确定性。“引擎计划”的长期价值毋庸置疑,但短期成效高度依赖开发者参与度、持续场景迭代与成熟运营体系。当前人形机器人开发者基数仍小,将开源代码、模型与数据转化为可商用解决方案,还需经历漫长的适配、测试与工程化过程。若无法形成正向反馈闭环,生态建设恐难摆脱“叫好不叫座”困局。
03、爆发前夜:还需跨越三道鸿沟
行业共识是:人形机器人正处于商业化爆发的前夜。但“前夜”究竟还有多长?答案尚未揭晓。
赵同阳在WRC 2026提出判断:具身智能的“ChatGPT时刻”有望在未来三年内出现;五年内,人形机器人将逐步进入家庭场景。
这一判断与摩根士丹利最新报告呼应:其将2026年中国出货量预测从2.8万台上调至5万台,预计2030年达44.6万台(2025–2030年CAGR 106%);市场规模则将从2026年的20亿美元跃升至2030年的150亿美元。
但要真正迎来爆发,行业仍须攻克三大关键关卡:
一是通用智能鸿沟。当前机器人在封闭任务(如扫地、搬运)中表现稳定,但距离“无需编程即可理解环境、自主规划、跨任务迁移”的通用能力仍有显著差距,核心瓶颈在于常识推理、因果推断、长期记忆与多目标协同。
二是运行可靠性短板。真实场景(如车间油污地面、商场人流突变、家庭楼梯光线不均)对机器人鲁棒性提出极高要求。目前多数机型仍依赖理想化测试环境,一旦变量增多,易出现定位漂移、任务中断、响应延迟等问题。
三是ROI回报困境。单台机器人裸机成本常达数十万甚至百万级,叠加部署调试、维保升级、软件授权、人员培训等隐性支出,全生命周期总拥有成本(TCO)高昂。能否在合理周期内,通过替代人工、提升效率或创造新价值收回投入,仍是客户决策的核心考量。
三年百亿估值,是资本对众擎技术潜力与生态野心的认可;而真正的试金石,是未来三年能否交出扎实的订单交付、真实场景案例与可持续的商业模式——那才是属于人形机器人,也属于众擎的“破晓时刻”。