京东2026年Q3营收3096亿元同比增长3.5%,完成对欧洲电子零售巨头CECONOMY收购,AI购物助手“东东”上线
SmartHey11月17日消息,京东于2026年11月17日发布截至2026年9月30日的第三季度未经审计财务业绩。总收入达人民币3,096亿元(约462亿美元),同比增长3.5%;非美国通用会计准则下归属于普通股股东的净利润达人民币83亿元,同比大幅增长44%。
经营表现显著改善:经营利润由去年同期亏损人民币11亿元转为盈利人民币52亿元,经营利润率从-0.4%提升至1.7%;非通用会计准则下经营利润率亦从0.1%跃升至2.4%。每股美国存托股(ADS)摊薄收益为人民币4.59元,同比增长35.4%;非通用会计准则下摊薄每股ADS收益达人民币5.88元,同比增长57.6%。
战略层面迎来重大突破——京东于2026年11月12日正式完成对欧洲消费电子零售巨头CECONOMY AG的收购,以总对价13.35亿欧元获得其59.8%股权及投票权。CECONOMY是MediaMarktSaturn母公司,在德国、法国、西班牙等多国拥有成熟线下网络。此次收购标志着京东全球化布局迈出里程碑式一步,其海外零售与智能物流能力将实现深度协同。
新业务持续提质增效:京东外卖、京喜及跨境平台Joybuy整体亏损大幅收窄,三季度新业务经营亏损为人民币96亿元,较去年同期的人民币157亿元减少39%,“烧钱换规模”正加速转向“效率驱动型增长”。
收入结构持续优化:2026年三季度,商品收入达人民币2,332亿元,同比增长3.1%;服务收入达人民币764亿元,同比增长4.7%,增速略高于商品板块。其中,日用百货商品收入同比增长8.1%至人民币1,055亿元;平台及广告服务收入同比增长9.6%至人民币281亿元;物流及其他服务收入同比增长2.1%至人民币483亿元。
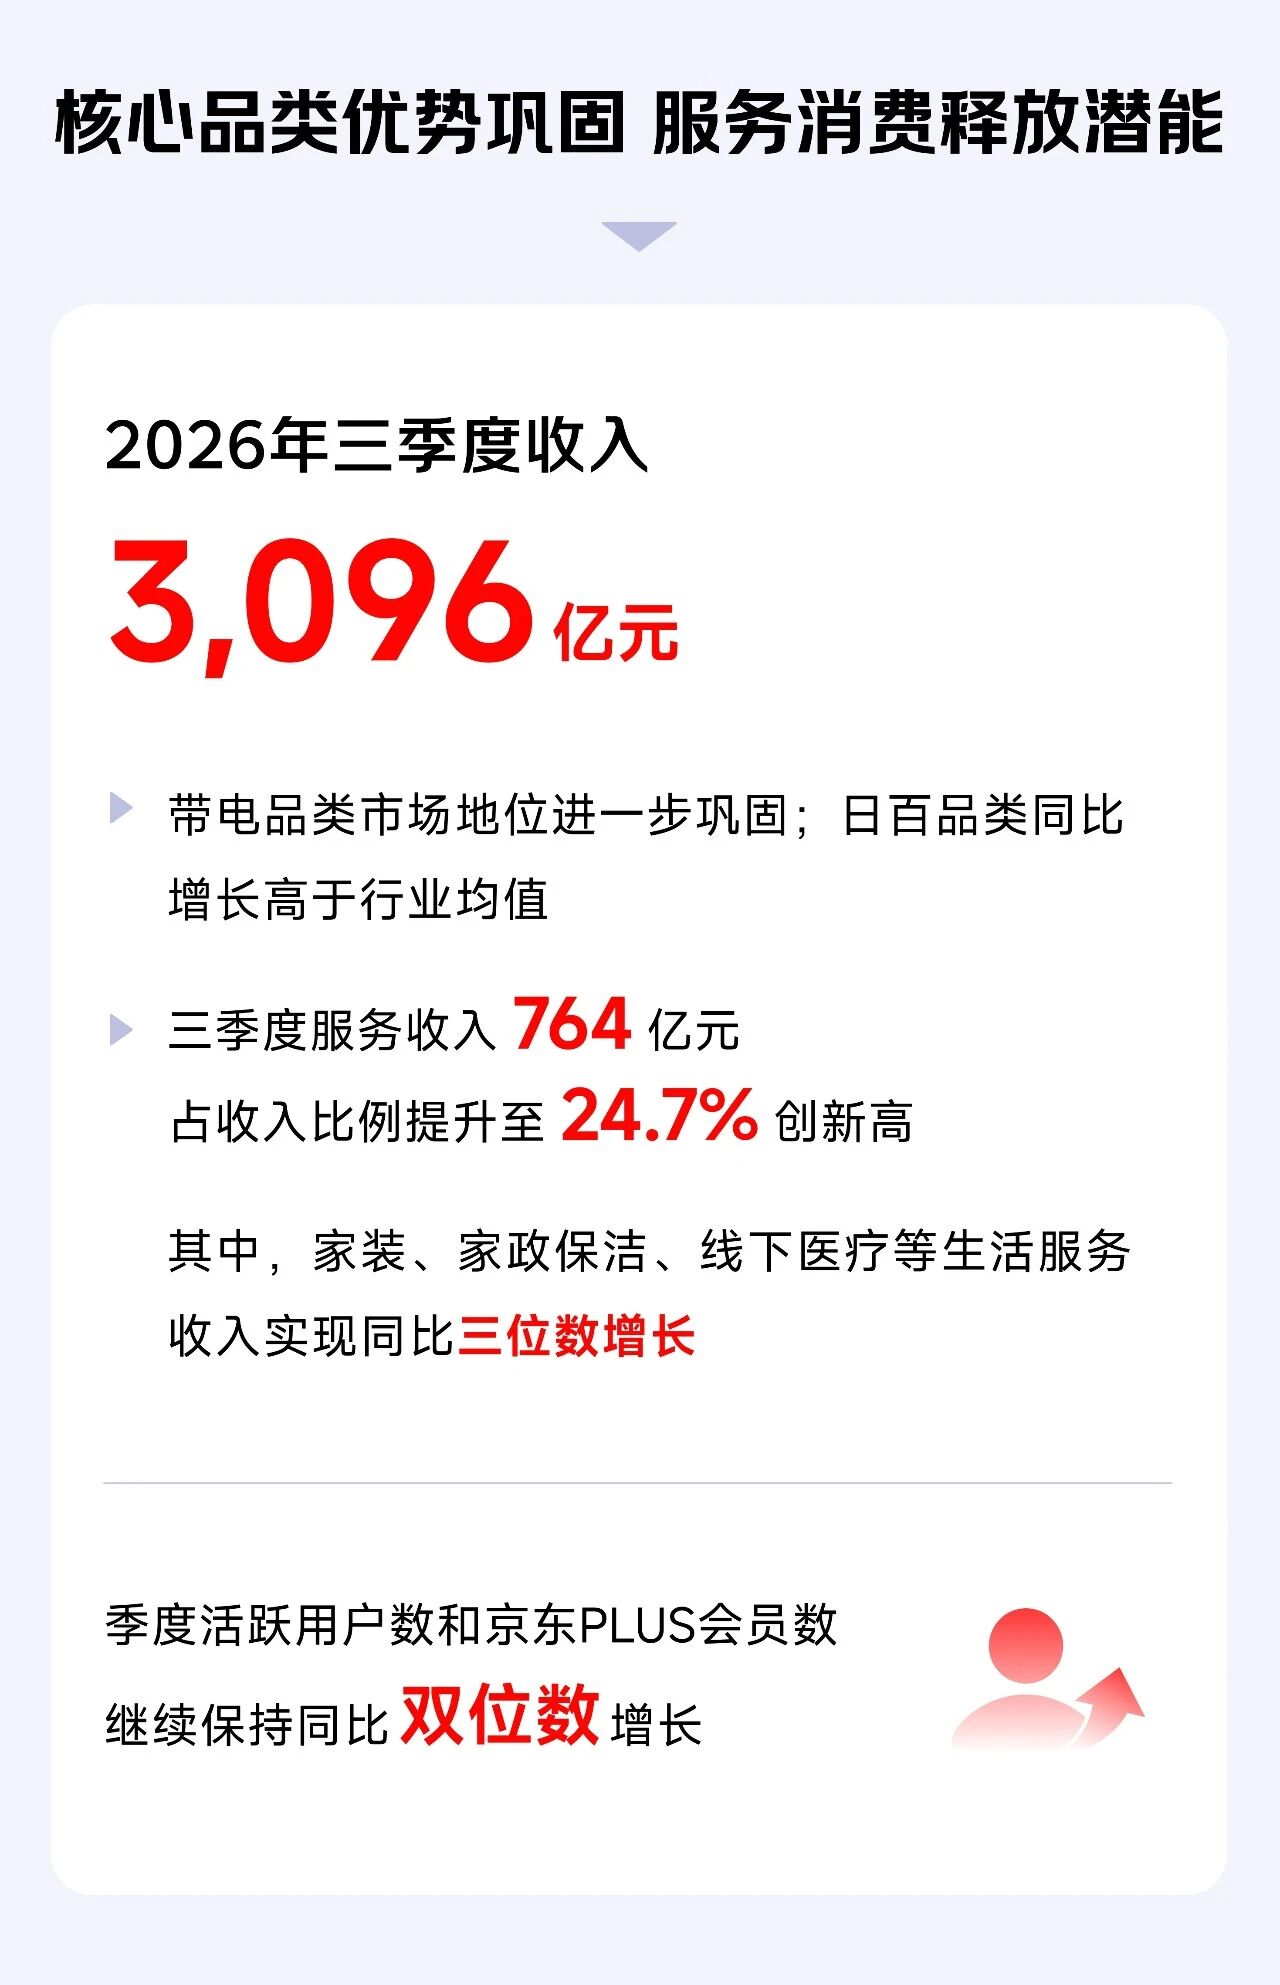
分业务看:京东零售收入为人民币2,580亿元,同比增长2.9%;京东物流收入达人民币640亿元,同比增长16.1%,经营利润率由2.3%提升至3.0%。
费用管控成效凸显:营销费用同比下降26.2%至人民币155亿元,占收入比重由7.0%降至5.0%,反映公司已进入精细化运营新阶段。营业成本同比增长2.0%至人民币2,536亿元,低于收入增速,推动毛利率稳步改善;研发开支同比增长36.9%至人民币77亿元,占收入比重升至2.5%,重点投向AI购物助手“东东”、工业大模型JoyIndustrial 2.0等核心技术成果。
履约能力持续升级:履约开支同比增长7.4%至人民币236亿元,占收入比微升至7.6%,主要用于夯实全时效网络基础,包括支持iPhone 18 Pro首发期间核心城市“分钟级”送达,并将“211”服务标准延伸至欧洲市场。
整体盈利质量提升:非通用会计准则EBITDA达人民币98亿元,同比翻近两倍(去年同期为人民币25亿元),EBITDA利润率由0.8%提升至3.2%,经营杠杆效应逐步释放。
京东零售创新动作频频:9月上线京东APP 16.0,正式推出AI购物助手“东东”,实现商品理解、个性化推荐与跨平台比价一体化;9月28日,高端生活方式线下业态“京东101HOME”上海静安全球首店开业;ZARA于9月16日全面入驻京东,加速服饰品类心智建设。
京东物流国际化能力增强:整合即时配送后,全链路履约网络更趋完善。“211”服务已在欧洲覆盖超80个城镇,携手Bose、Dyson、SharkNinja等国际品牌拓展本地化履约能力,支撑Joybuy高速增长。
资本与现金流方面:截至2026年9月30日,京东现金及现金等价物、受限制现金及短期投资合计人民币2,147亿元(约320亿美元),流动性依然充裕。单季度经营现金流出人民币187亿元,自由现金流为负人民币239亿元,主要因资本性支出达人民币55亿元(同比显著增加),用于加码智能仓储、自动化分拣中心及AI基础设施建设。滚动12个月自由现金流为正人民币188亿元,全年现金创造能力稳健。
营运效率总体健康:存货周转天数(TTM)为41.2天,较去年同期35.8天略有延长,系主动扩充高潜力SKU及旺季备货所致;应付款项周转天数为63.3天,应收款项周转天数收窄至8.0天,资金周转效率保持行业领先水平。