新能源重卡爆发式增长背后的隐忧:封闭场景渗透率超70%,干线渗透率仅1%——行业正以生态联营破局
撰文 | 李信马
题图 | AI制图
在乘用车领域,新能源渗透率持续攀升,常让人误以为商用车同样全面转向电动化——这一判断只对了一半。确实,新能源重卡(指总质量≥12吨、主要依靠电能等新型能源驱动的重型载货汽车)销量正迅猛增长;但另一面,结构性失衡与整体微利甚至亏损的现实,正制约其向全场景规模化落地。
SmartHey11月9日消息:今年5月底,国家11部门联合印发《推动新能源重卡规模化应用实施方案》(以下简称“方案”),明确到2030年,新能源重卡渗透率达40%,保有量突破160万辆、占全部重卡保有量约20%。回溯数据可见跃升轨迹:2023年渗透率仅为3.8%,年销量3.46万辆;2025年已逼近30%,销量达23.11万辆;而2026年前三季度累计销量已达22.64万辆,同比增长64%,渗透率升至38.10%;仅9月单月销量就达3.31万辆,同比增37%,渗透率历史性突破50%(达50.28%)。
然而高增长之下暗藏分化:当前高渗透率集中于线路固定、场景可控的“封闭场景”,而代表增量空间的中短途与干线运输,仍深陷盈利难、补能难、组网难的困局。
重卡运行场景可分为三类:一是封闭场景短倒(单程≤50公里),如港口集疏运、矿山转运、钢厂厂内倒运、渣土运输等;二是中短途城际(单程100–500公里),如区域建材配送、跨市砂石运输;三是中长途干线(500–2500公里),以跨省大宗物流为主。目前,真正实现规模替代的,几乎全是第一类。
朗新科技旗下聚合充电平台新电途覆盖全国440余城、接入330万台充电设备、注册用户超3600万。10月底,在朗新科技产业园举办的新能源重卡圆桌交流会上,新电途CMO黄鹤指出:“封闭场景渗透率已达70%;而干线运输,当前渗透率尚不足1%。”
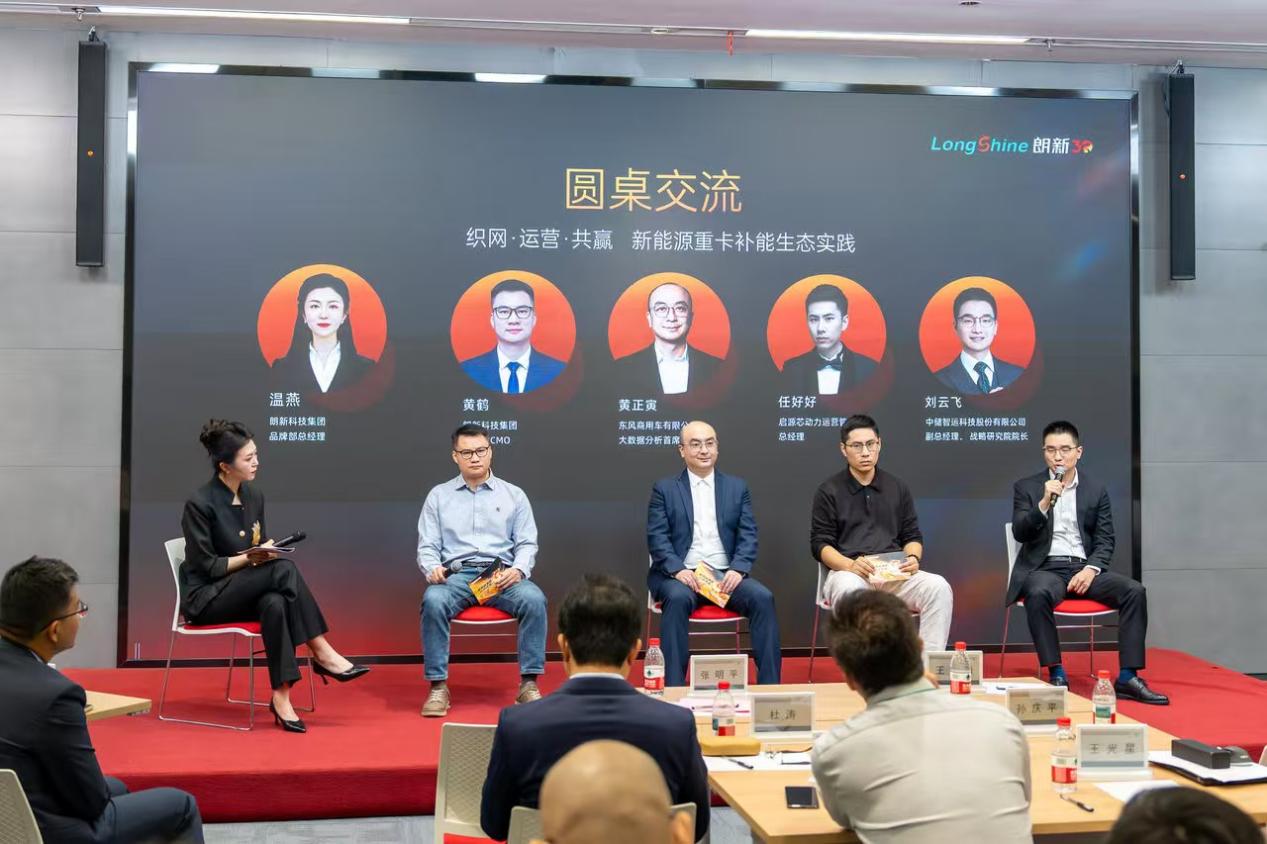
启源芯动力(国家电投绿电交通平台、国内换电重卡生态核心资产方)运营管理部总经理任好好坦言:“部分区域服务费已跌破0.1元,甚至出现‘零服务费’策略——这并非补贴战,而是资产沉没后的被动选择。‘投了就得用’,少亏即为盈利。”
简言之,这是一个“规模狂奔、利润归零”的行业:港口、矿山等封闭场景尚可盈亏平衡;而中短途与干线,尚未走出“投入—车流—收益”的正向循环。
01、两大症结:中短途“散”,干线“断”
任好好将中短途称为“最复杂的战场”:“客户高度碎片化——既有中小车队和夫妻散户,也有大型专业车队;充、换电模式并存;地域分布广泛且需求差异极大。”这种分散性直接拉低运营效率。司机夜间出车高峰恰逢谷电时段,本应降本,但因场站调度缺失、APP割裂、预充值繁琐,实际体验反而更差。此外,电池自重导致标载49吨车辆实载减少约2.5吨,三年残值仅约41%(柴油车超60%),进一步削弱经济性。
因此,中短途并非技术不可行,而是单点模型难以盈利。
干线则面临更刚性的成本约束。“高速服务区土地稀缺、电力扩容昂贵,单站兆瓦级快充负荷下,投资回收周期极长。”任好好强调,“干线必须成网——断一个省、缺一个服务区,整条线路便无人敢跑。”方案虽提出2030年前建成约3000座重卡充换电站、高速新能源货运占比达18%,但“先投、后车、再盈利”的长周期逻辑,考验的是跨主体的战略定力。以内蒙策克口岸至阿拉善换电走廊为例:“纯按财务模型测算,根本无法立项;我们是基于产业远景与生态协同,主动先行布局。”
02、中短途破局:以“组网+调度”抠出确定性
方案明确提出“连点成线组网”,但中短途的关键不在盲目建站,而在“联网提效”。典型路径是:地方政府提供场地与配电支持;启源芯动力等资产方按网络规划而非单站盈利投建,并开放数据接入智能调度;朗新新电途等聚合平台统一连接、支付、开票,支持预约错峰与动态电价响应;整车企业打通车机与补能网络,定制班次车型,并以残值回购+电池健康评估兜底用户风险。
东风商用车大数据分析首席师黄正寅介绍,其2027年智能调度系统将实时联动电网15分钟级电价波动:“当导航预判下一充电点电价上涨,系统可自动推荐30–50公里外更优站点——让每度电都用在刀刃上。”
货源方亦深度参与:中储智运依托年货运量7亿吨、7万余条运营线路沉淀的热力图与流向数据,精准反向指导场站选址,并实现“车—货—站”智能匹配。正如方案所倡导——推动新能源重卡与人工智能、自动驾驶、信息通信深度融合,构建“车、货、路、能、云”一体化产业生态,把“散装生意”升级为“可建模、可预测、可优化”的确定性运营。
03、干线突围:靠生态预投,把“断点”连成“走廊”
干线需更高维协同——除车企、能源企业、物流平台外,电池厂商成为关键新增变量。方案明确要求:新建/改扩建高速服务区须同步配建或预留重卡充换电设施;存量服务区加快改造,因地制宜布局换电站。
换电标准不一曾是最大瓶颈:后背式、侧向式、底盘式结构互不兼容,电池尺寸与接口缺乏统一。宁德时代与启源芯动力已率先推出干线专用标准化换电模块。宁德时代“电电增程”方案将电池系统拆分为“固定换电包+随车增程包”,主驱电池可放电至5%再进站更换,大幅提升利用率;该方案已于2026年10月20日发布,首批签约13000台,并联合一汽解放、徐工、东风、福田戴姆勒等14家车企共建生态。启源芯动力则深度参与唐山、海南、晋北等地换电走廊建设,部分站点已接入电网,作为可控负荷参与电力调峰。
新电途等平台正拓展跨省统一账户、AI量价预测、负荷聚合交易能力——将分散的充电负荷转化为可调节的电网资源。“这对资产运营商至关重要,因为服务费下行已是短期不可逆趋势。”任好好表示。
这正呼应方案中“鼓励车企、物流企业、能源企业跨界组建联营体,搭建资源共享运营平台”的顶层设计。中储智运副总经理刘云飞一语点破本质:“新能源重卡不是某一家巨头能单独做成的事。它本质上是一场产业生态共建——哪怕千亿级企业,单打独斗也难破局。”
结语
推动新能源重卡全场景规模化应用,既是培育交通运输消费新增长点的关键抓手,更是落实交通领域2030年前碳达峰目标、驱动产业结构、能源结构与运输体系协同升级的战略支点。但这条高增长、大体量、薄利润的赛道,要真正走向可持续,仍需跨越技术标准、商业模式、跨域协同与政策落地的多重沟壑——而答案,正在“组网”与“联营”的实践中加速浮现。