超颖电子冲刺“A+H”上市:车载HDI龙头陷盈利困局,豪赌AI与数据存储突围
撰文 | 张 宇
编辑 | 杨博丞
题图 | IC Photo
登陆上交所主板仅11个月,高端印制电路板(PCB)制造商超颖电子,于2026年9月21日向港交所正式递交招股书,拟构建“A+H”双资本平台。
这家大众知名度不高、却深度嵌入全球智能出行与算力基础设施的企业,坐拥“全球车载HDI(高密度互连)板第一”市场份额,是特斯拉核心供应商,亦长期服务于博世、大陆集团、法雷奥等国际顶级Tier 1汽车零部件厂商。
然而,强劲的营收增长并未转化为利润韧性。2026年上半年,公司营收达29.12亿元,同比增长33.29%;归母净利润却由盈转亏,录得-1.91亿元。在营收持续攀升的同时,盈利能力快速承压——此次港股IPO能否成功,关键在于市场能否认可其转型路径与短期阵痛的合理性。
01、增收不增利:三重压力叠加盈利拐点
超颖电子近年营收稳步上扬:2023–2025年分别为36.56亿元、41.24亿元、47.52亿元;2026年上半年达29.12亿元,同比增幅超三成。但归母净利润走势背道而驰:2023年与2024年分别为2.66亿元、2.76亿元;2025年下滑16.24%至2.31亿元;2026年上半年直接转亏,同比降幅高达220.41%。
根据SmartHey 2026年11月19日消息,超颖电子在招股书中将利润下滑归因于三大结构性因素:
一是汇率波动造成显著账面扰动。公司超七成收入来自中国保税区及海外市场,人民币持续升值导致海外子公司外币负债折算产生大额汇兑损失。2026年上半年确认汇兑净损失1.71亿元,而2025年同期为净收益4018.9万元,损益差额约2.1亿元,已超出当期1.91亿元净亏损。剔除该非经营性扰动后,公司实际经营接近盈亏平衡。
二是泰国基地产能爬坡拖累毛利。位于巴真府的泰国工厂自2024年四季度启动商业化生产,2024–2026年上半年产能利用率分别为66.5%、68.3%、76.2%,尚未进入满产稳态。投产初期固定成本高企、废品率偏高、制造费用上升,导致泰国子公司毛利率长期为负:2026年上半年实现营收3.02亿元,净亏损达2.88亿元。
三是原材料成本刚性上涨传导受阻。2026年上半年营业成本同比激增44.92%,远高于33.29%的营收增速。覆铜板、铜箔、玻纤布等核心材料价格普涨,推动原材料占销售成本比重由2023年的55.5%升至2026年上半年的56.9%。公司坦言,PCB产品整体毛利同比下降31.1%,主因即在于成本涨幅未能及时向下游客户传导。
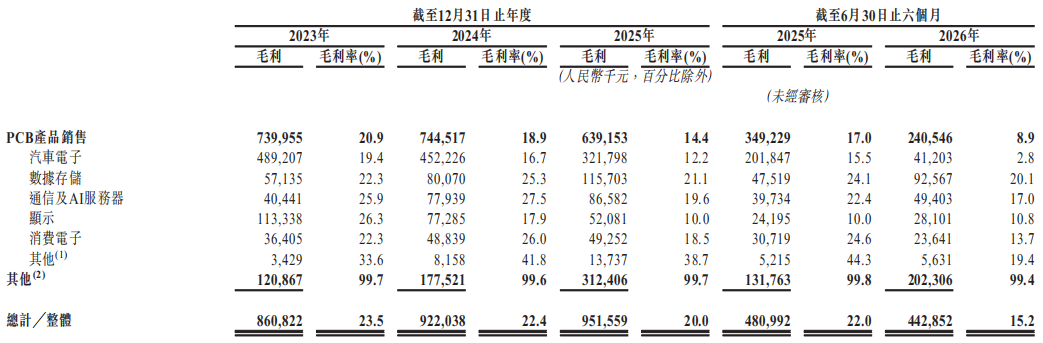
综合毛利率同步承压:从2023年的23.5%连续下滑至2026年上半年的15.2%,较2025年同期的22.0%大幅收窄6.8个百分点,盈利质量明显弱化。
图源:超颖电子招股书
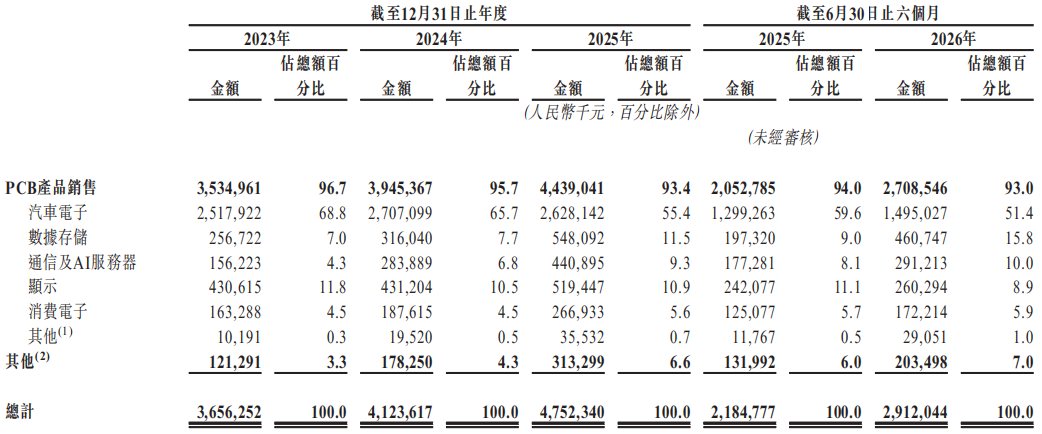
按应用领域划分,汽车电子仍是超颖电子基本盘,但收入占比逐年下降:2023–2025年及2026年上半年分别为68.8%、65.7%、55.4%、51.4%。更严峻的是,除显示业务毛利率微增0.8个百分点外,其余板块全线下滑——其中汽车电子毛利率从2025年同期的15.5%断崖式跌至2.8%,基本盘几近失血。
这一滑落并非源于终端需求萎缩,而是成本端与定价端双重承压:尽管占据全球车载HDI龙头地位,但公司在产业链中议价能力仍处阶段性弱势,尚难将上游涨价充分转嫁,盈利空间被持续压缩。
02、转向AI与数据存储:高投入下的战略突围
面对传统优势赛道盈利承压,超颖电子正加速重构业务结构——从以汽车电子为核心的PCB供应商,升级为覆盖汽车、数据存储、通信及AI服务器的高端PCB综合平台。
转型已有初步成效:2026年上半年,数据存储业务收入同比增长133.5%,通信及AI服务器业务增长64.3%,均远超汽车电子15.1%的增速;两项新业务合计营收占比达25.8%,较2023年的11.3%提升14.5个百分点。其中,数据存储收入占比由7.0%跃升至15.8%,通信及AI服务器由4.3%增至10.0%,规模实现翻倍以上扩张。
图源:超颖电子招股书
但需注意:当前汽车电子虽仅贡献2.8%毛利率,却仍占营收半壁江山;而高毛利的新业务体量尚小,难以对冲基本盘失血。尤其值得注意的是,公司正在泰国基地建设适配AI高层数PCB的专用产线,目标产品涵盖AI服务器GPU/ASIC主板、800G交换机及光模块等前沿场景——但相关项目目前仍处于客户验证或小批量试产阶段,面向AI的规模化产能预计要到2027年才能落地。
这场战略转型代价高昂。截至2026年上半年末,公司总负债达78.28亿元,较2023年末的33.73亿元翻倍;资产负债率由2025年末的65.6%攀升至75.6%,逼近制造业安全警戒线。其中,计息银行借款与租赁负债合计49.09亿元;流动负债42.98亿元(含短期借款8.98亿元、应付账款24.80亿元),而流动资产为43.30亿元,流动资产净值仅余3193万元,短期偿债缓冲空间极为有限。
推高杠杆的核心动因,正是过去两年激进的全球化扩产,重心全部落在泰国基地。为规避贸易壁垒、响应海外客户本地化供货需求,公司将AI服务器高阶PCB增量产能集中部署于此。泰国项目总投资额从最初规划的14.68亿元一路追加至33.15亿元,用于P5厂设备、P5A与D1工厂建设及高端设备采购。
招股书坦承:泰国基地自2024年四季度投产以来,仍处艰难爬坡期,2026年上半年产能利用率仅76.2%。在海外熟练技工短缺、本地供应链配套不足背景下,良率调试周期长、设备空转率高、管理成本居高不下,形成巨大固定成本损耗。
对超颖电子而言,泰国基地既是全球化跃升的关键支点,也是当前利润最大变量:若后续订单导入顺利、良率与利用率持续提升,利润弹性有望释放;反之,若需求不及预期、原材料继续涨价或汇率再度剧烈波动,扩产规模越大,短期经营压力反而越突出。
03、行业竞速高端化:超颖电子是领跑者,更是追赶者
行业趋势清晰指向高端化跃迁。弗若斯特沙利文预测:2025–2030年,全球车载PCB市场将以6.1%的CAGR增至134亿美元,其中车载HDI板增速达14.3%;通信及AI服务器PCB市场则将从209亿美元飙升至472亿美元,CAGR高达13.9%。
在此背景下,国内PCB企业正掀起新一轮高端产能竞赛。据SmartHey统计,2026年1月至6月初,至少20家A股PCB上市公司披露扩产计划,含框架协议在内总投资额超800亿元:
- 胜宏科技年度计划总投资200亿元,其中148亿元投向高端产线升级,另设20亿元股权投资布局上游材料;
- 沪电股份以“每月一投”节奏密集发布三大扩产计划,总额176亿元,涵盖AI芯片配套、昆山沪利微电及母公司新项目;
- 鹏鼎控股投资110亿元建设高端PCB生产基地;
- 深南电路拟定增募资不超48.82亿元,投向无锡AI算力电子电路项目;
- 东山精密拟投入不超过10亿美元,聚焦AI服务器与高速运算PCB。
一个关键时间差值得关注:超颖电子面向AI服务器GPU、ASIC主板、800G交换机等高规格场景的专用产能,预计2027年才能完成部署;而多家头部同行已在2026年下半年启动试产。这意味着——尽管超颖电子是车载HDI全球第一、车载PCB全球第六,但在AI与高速通信这一新增量赛道上,它本质上仍是追赶者。
眼下,其传统基本盘盈利承压、新业务尚未形成有效对冲,2027年能否将AI与数据存储业务收入占比提升至足以支撑整体盈利的水平,已成为其冲击港股上市必须交出的核心答卷。