蔚来与吉利控股双向持股共建C端换电标准:换电联盟首例实质性突破,但商业化困局犹存
撰文 | 张 宇
编辑 | 杨博丞
题图 | IC Photo
蔚来换电业务迎来关键转折点。
9月28日,蔚来与吉利控股正式签署充换电领域全面战略合作协议,并完成双向交叉持股:吉利控股以易易互联100%股权及6.4亿元现金入股蔚来能源,持股30%;蔚来同步出资入股吉利浩瀚能源,持股10%。易易互联的营运车辆换电业务整体并入蔚来能源;双方将联合制定统一的C端换电技术与服务标准,未来吉利面向个人用户的换电车型将全面接入蔚来换电网络。
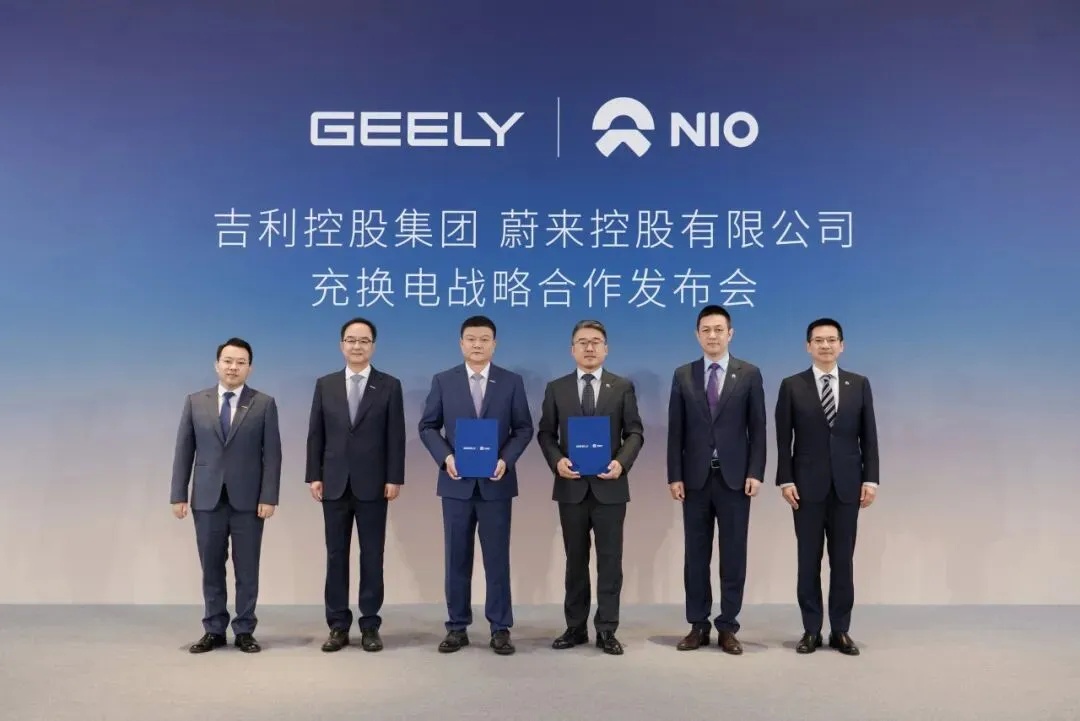
图源:蔚来
蔚来创始人、董事长兼CEO李斌称此次合作“水到渠成”。他指出,在高质量增长时代,“开放协同、合作共赢”已成为产业新范式——唯有如此,企业才能真正实现可持续盈利,而当前正是推进落地的最佳窗口期。吉利控股CEO安聪慧则直言:“团结就是力量,只有团结大家才能活下去。”
此次合作被视为中国新能源补能体系演进中的一次实质性突破。它不再停留于概念宣示或框架协议,而是通过资产整合与股权绑定,首次在主流车企间构建起可运营、可验证的跨品牌换电协作机制。但这也引发业内深思:这究竟是换电模式破局的起点,还是又一场高调却难落地的联盟叙事?
01、三年沉寂后,首个“真下场”的联盟成员
2023年11月,蔚来发起成立“换电联盟”,向行业开放换电技术与网络能力。吉利成为继长安之后第二家签约车企,合作范围涵盖电池标准、技术研发、网络共建、车型定制及电池资产管理等全链条。
此后半年内,奇瑞、江汽、广汽、一汽、路特斯等相继加入,联盟成员一度达八家,覆盖国内半数以上头部车企。
然而签约热潮过后,联盟迅速陷入长达近三年的静默期。截至目前,除蔚来自身外,尚无一家联盟成员推出量产交付、符合蔚来换电标准、可直接驶入其换电站的C端乘用车型。
究其原因,多数联盟协议本质为框架性合作备忘录,未强制要求底盘重构、电池包重设计或产线改造,亦无明确量产时间表,约束力有限。
例如,奇瑞星途星纪元换电版曾计划2025年第三季度上市,但至今仅处于小范围测试阶段;长安、广汽、一汽的换电车型则长期停留在PPT与概念阶段。
一位汽车行业资深人士向SmartHey透露:“车企内部立项时,工程、采购、财务等部门普遍提出多重风险质疑——适配蔚来换电需重新定义底盘结构、开发专用电池包、重建供应链,并开放核心通信协议与锁止参数。在当前价格战白热化、整车平均利润率已跌破1.5%的背景下,极少有企业愿承担此类重资产投入与长周期研发风险。”
正因如此,吉利控股此次以资产+现金+股权方式深度绑定蔚来能源,成为联盟中首个真正“下场实干”的成员。
这并非单向赋能,而是双向增益:吉利借此快速接入蔚来十年投入超200亿元建成的成熟换电网络,为其C端换电车型量产扫清基础设施障碍;蔚来则获得易易互联的存量换电站资产及高频稳定的营运车辆换电订单,显著提升网络利用率与现金流确定性。
“吉利是联盟里唯一动真格的玩家。但股权绑定只解决了‘愿不愿意干’的问题,后续的技术标准对齐、车型联合开发节奏、资产收益分配机制,仍需大量实操磨合。”该业内人士补充道。
02、技术、成本与生态:换电仍未走出三重围城
蔚来换电网络规模持续领先。截至9月27日,全国累计建成充换电站9433座(其中换电站4126座、充电站5307座),充电桩30598根;累计提供充换电服务超2.2亿次,其中换电服务达1.25亿次;高速换电站达1062座,已贯通“9纵11横16大城市群”高速换电网络。
技术迭代亦提速明显。8月7日,蔚来第4000座换电站暨首座第五代换电站在福建泉州落成,同日北京、上海、广州等七城首批五代站投入运营。新站采用VGA视觉引导机械臂+可变定位平台,取消传统固定夹具,可实时识别不同车型底盘锁止机构并自适应调整,支持最大3.5米轴距,最快换电耗时1分48秒,单站日服务能力达500次(较四代站提升20%),并实现蔚来、乐道、萤火虫三品牌全系兼容。
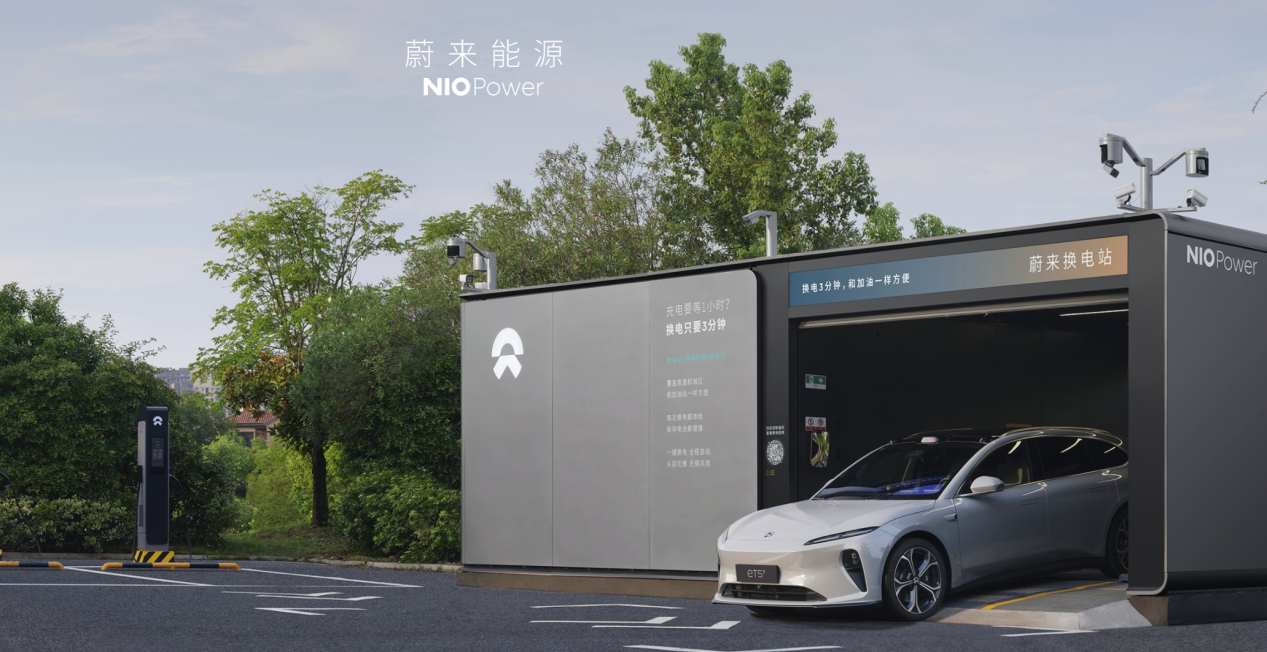
图源:蔚来
但亮眼数据背后,换电商业模式仍面临结构性挑战。
其一,标准割裂仍未破解。当前乘用车换电存在两大互不兼容技术路线:一是蔚来主导的底盘式换电,依赖整车举升与底部电池包快拆;二是宁德时代时代电服主推的螺栓式换电,采用模块化小体积电池包,依靠螺栓锁止与底部拆装机构。二者在电池外形、机械结构、冷却接口、通信协议等维度全面不兼容,导致换电站仅服务单一品牌,难以形成规模化网络效应。
虽国家已出台多项换电安全与测试类国标,但尚未建立强制性的跨品牌互操作标准。2026年3月,宁德时代牵头发布的《纯电动乘用车螺栓式换电系统互换性技术要求》,虽首次实现螺栓式方案跨品牌互换,但适用范围受限;而蔚来与吉利共建的C端标准,目前仍是封闭双边协议,能否向外扩展、吸引第三方电池厂与更多车企加入,仍有待观察。
其二,重资产投入与运营压力持续承压。单座蔚来第四代换电站综合落地成本约200–300万元;运营端还需承担高昂场地租金、电池维护、折旧摊销等刚性支出。蔚来CFO曲玉曾指出,单站日均换电需达60–70次方可盈亏平衡,第五代站技术优化后门槛降至约45次。但现实是,当前平峰期单站日均换电仅30余次,大量布局于三四线城市的站点利用率甚至不足7%。
03、补能赛道已进入多维竞速时代
蔚来坚持换电,核心在于其不可替代性:车电分离模式从根本上解决“车电不同寿”难题;2分钟级补能效率,体验接近燃油车加油。
但这一优势正面临多维挑战。
宁德时代正加速扩张“巧克力换电”(乘用车/轻卡)与“骐骥换电”(重卡)双轨网络。截至2026年9月,巧克力换电站已覆盖全国31个省份、200座城市,总数突破2500座;年底目标3000座,远期规划达3万座。
与此同时,比亚迪凭借第二代刀片电池与兆瓦级闪充技术,将补能效率推向新高度——5分钟充电70%、9分钟充至97%。王传福明确表示,该技术将于2026年下放至15万元级车型,实现全域无差别补能体验,并同步搭载1000V高压平台。
为支撑技术落地,比亚迪启动“闪充中国”战略:计划2026年底建成20000座闪充站(含18000座城区“站中站”+2000座高速站)。截至9月24日,已建成11586座,覆盖341城,其中高速闪充站2000座、覆盖278条高速公路。
随着闪充网络快速铺开,用户与车企对换电模式的战略必要性正被重新评估——当“5分钟满电”成为常态,是否还需承担更高成本开发专用换电车型?
蔚来与吉利的合作,是换电产业从“共识”迈向“共治”的关键一步。它跳出了过往松散联盟的窠臼,用资本纽带推动技术标准协同与资产运营融合。但协议本身无法自动消解标准博弈、重资产折旧、整车改造成本等深层矛盾。
换电的终局,不在签约仪式上,而在每一座高效运转的换电站里,在每一台顺利驶入、精准对接、毫秒级完成换电的车辆中。这场产业马拉松,蔚来刚刚跑过第一个补给点,而终点,仍在远方。