登临科技今日港交所上市:聚焦企业私有云AI芯片,KS系列成营收主力,Minsky IV平台加速布局
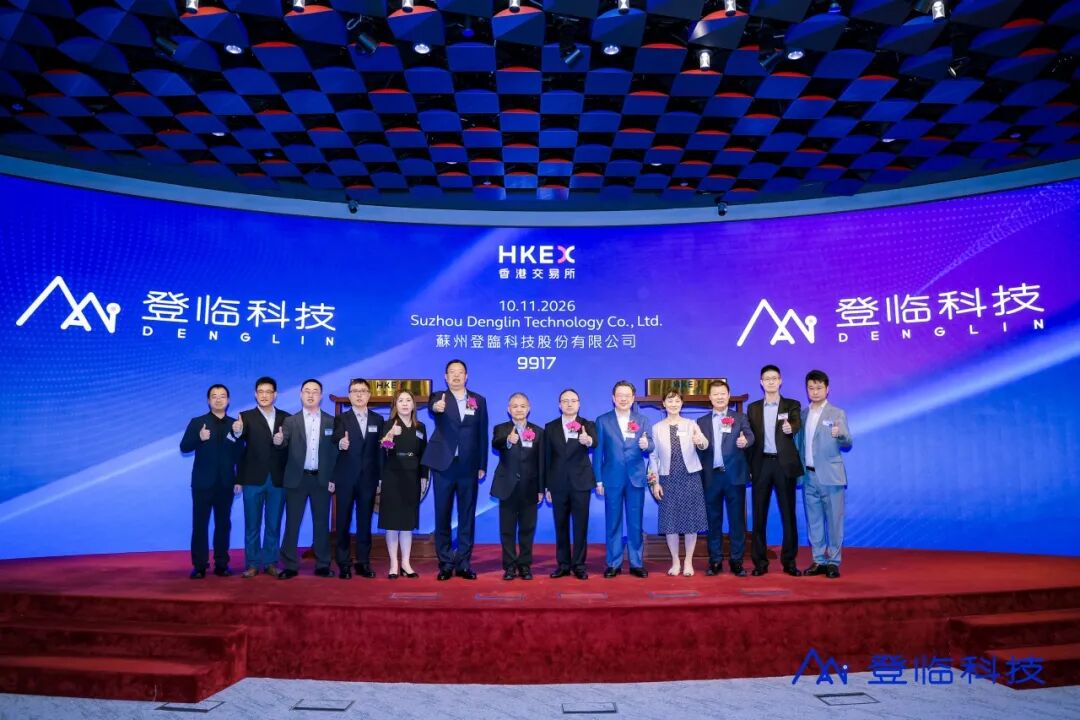
SmartHey11月10日消息,11月10日,国产通用图形处理器(GPGPU)企业登临科技正式在港交所挂牌上市,股票代码09917.HK,股份简称为登临科技‑P。本次发行价为231港元,对应发行市值约141亿港元;开盘价229港元,折合人民币约118亿元。
登临科技成立于2017年11月,核心创始团队四人均来自嵌入式GPU IP厂商图芯芯片(Vivante),具备完整的GPU芯片设计经验。公司初期切入智慧城市领域,未采用行业主流的HBM高带宽内存方案,而是创新选用LPDDR低功耗内存,并依托片内异构计算架构弥补带宽限制,确立了‘低成本、高能效、适配私有化部署’的产品定位,将主战场锚定企业级私有云AI推理市场,与多数国产GPU厂商聚焦公有云大模型训练形成差异化路径。
业务结构已实现关键转型:2026年前四个月,企业私有云业务收入占比达83.0%,成为绝对营收基本盘;同期智慧城市业务收入占比下降至12.2%,较早期超八成依赖该场景显著优化。
财务表现呈现高速增长态势:2023年营收2793万元,2024年跃升至8263万元,2025年达1.71亿元,两年复合增长达5.1倍;2026年前四个月营收已达2亿元,首次单季度突破全年历史峰值。
盈利状况持续改善:报告期内累计净亏损约9.26亿元;2026年前四个月净亏损收窄至1647万元;剔除股份支付等非现金影响后,经调整净利润达2058万元,实现公司成立以来首次盈利转正。
产品结构高度集中于KS系列芯片——2026年前四个月出货10246片,贡献82.9%营收;前代Goldwasser系列产品已进入生命周期末期,预计将于2026年底停产。
尽管整体毛利率提升至50.9%,但主力KS系列受市场竞争加剧影响,毛利率有所承压;客户集中度仍较高,前五大客户贡献90.4%收入,其中两大新客户合计占比达63.7%,凸显业务拓展与客户多元化的重要性。
研发能力扎实:公司近七成员工为研发人员,已获授权专利95项;伴随营收规模扩大,研发费用率由高位回落至32.4%。
融资与股东结构多元稳健:累计融资约15亿元。北极光创投作为孵化方持续加码,上市后持股10.14%,为第一大外部股东;苏州国资平台元禾控股自2021年C轮融资即深度参与,通过多轮投资及基石认购合计投入约6.5亿元,持股接近10%,是核心国资支持力量。值得注意的是,苏州资本早在公司总部迁址前便完成布局——登临科技于2024年才将总部从上海正式迁入苏州工业园区。
产业协同资源丰富:海康威视旗下产业基金为早期投资者,同时也是登临科技重要客户;封测合作伙伴通富微电通过旗下平台以基石投资者身份认购2亿元;中电科、高通中国、国家互联网投资基金等亦位列股东名单。创始团队与一致行动人平台合计持股36.22%,保持对公司的实际控制权。
横向对比来看,登临科技当前营收规模仍属国内GPU企业中游梯队,尚未达到沐曦、摩尔线程、壁仞、燧原等头部厂商2025年十亿元级的营收水平。本次IPO募集资金净额约13亿港元,将按计划分配:35%用于现有GPU产品迭代升级,25%投向下一代产品研发,20%建设芯片软件工具链生态,剩余20%用于市场拓展及营运资金补充。
面向未来,登临科技正加速推进Minsky IV平台落地:一期产品预计于2026年12月发布,继续深耕企业AI推理场景;二期产品计划于2027年下半年推出,将延伸至智算中心及公有云大模型训练推理赛道,进一步拓宽市场边界与成长空间。