秋茶产销面临双向调整,茶产业需要更细的库存管理
秋茶上市节奏与渠道补货意愿,正在共同影响产地交易。中国茶叶流通协会10月12日公布的数据显示,2026年9月,安溪中国茶都市场毛茶交易量为1926.8吨,同比下降10.4%;交易额为22350.88万元,同比下降25.01%。这一地方市场的月度表现,为观察秋茶供需衔接提供了一个具体样本。
协会披露,9月当地天气影响茶芽生长,秋茶采摘期较往年推迟3至5天,部分高山茶区早秋茶上市量减少;来市客商反映销区需求偏弱,补货较为谨慎。供给时间与采购节奏的变化相互叠加,要求经营者更细地安排收购和销售。
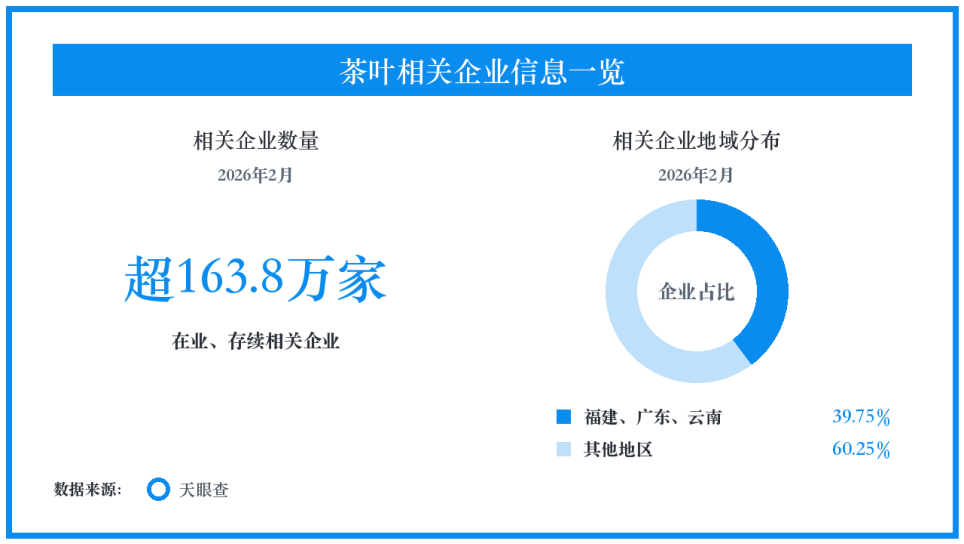
从经营主体分布看,据天眼查数据显示,2026年2月,我国现存在业、存续状态的茶叶相关企业超过163.8万家,福建、广东、云南三省合计超过65.1万家,占比39.75%。茶叶经营连接产区与消费市场,企业在组织采购、加工和销售时,需要同时考虑原料供应与渠道需求。
茶叶产业的供需匹配,首先要解决产品分级问题。不同产区、工艺、等级和采制时间的茶叶,面对的客户并不相同。如果只按总产量安排库存,容易出现部分产品积压、部分订单又难以稳定交付的情况。产地合作社、加工企业和贸易商,需要在收购前明确质量要求,在交接时留下可核对的样品与记录。
渠道经营同样需要更贴近日常消费。原叶茶、小包装茶和餐饮用茶,对规格、价格、冲泡便利性及供货频率的要求各有差异。对企业而言,先确定客户与使用场景,再组织采购和加工,有助于减少凭经验押货。文化表达可以帮助消费者理解产品,但持续复购仍取决于品质稳定、价格清楚和购买方便。
主体集聚为茶叶交易提供了丰富供给,也增加了产品信息比较的难度。围绕产地、等级和工艺作出准确说明,建立适合不同渠道的质量标准,比依靠模糊的高端定位更具长期价值。检验检测、包装设计和供应链服务企业,可以围绕中小茶企的这些具体需求提供支持。
安溪的月度数据反映出,季节节点并不必然带来订单同步增长。茶企需要持续观察采摘、交易和终端动销之间的差异,并据此调整批量与节奏。把产地资源转化为可持续经营能力,关键在于让每一批产品找到适合的渠道,而非仅扩大产品种类和库存规模。
本文转载自天眼查,转载目的在于传递更多信息,并不代表本站赞同其观点和对其真实性负责。如涉及作品内容、版权和其它问题,请联系天眼查通知我方删除,我方将在收到通知后第一时间删除内容!本文只提供参考并不构成任何投资及应用建议。本站拥有对此声明的最终解释权。