Anthropic提交IPO招股书:营收暴增百倍、Q2首度盈利,但长期算力负债超5000亿美元引质疑
10月28日消息,北京时间10月26日,AI独角兽Anthropic正式向美国SEC提交S-1注册文件,正式启动IPO进程。值得注意的是,该招股说明书暂未披露发行价区间、发行股数及募资规模等关键信息。
这份逾300页的文件虽未公布具体发行细节,却因详实的业务与财务数据引发业界高度关注。综合来看,至少有七大核心议题值得深入探讨:
其一:爆发式增长能否持续?盈利基础是否稳固?
招股书显示,自Claude系列模型发布以来,Anthropic收入呈现指数级跃升:2023年全年仅4100万美元,至2026年上半年已达162.86亿美元。2025年至2026年上半年各季度收入依次为3.76亿、7.87亿、13.82亿、20.40亿、47.31亿、115.55亿美元,环比增速从48%攀升至144%。
毛利率同步大幅改善——由2024年的-95%、2025年的39.5%,跃升至2026年上半年的85%;并在2026年第二季度实现经营利润9.74亿美元,经营利润率8%。
客户留存表现强劲:老客户净收入留存率高达900%(剔除固定订阅用户),表明企业客户正加速扩大采购规模;2026年第三季度超80%的收入来自近半年上线的新一代大模型,单代模型主力运营周期仅约两个季度,凸显极快的产品迭代节奏。
需注意的是,Anthropic估算截至2026年9月30日前九个月,约5%–7%的收入(约合17亿–23亿美元)来自后续被认定违反其使用政策或商业条款的客户。
公司亦在文件中坦承:当前高增长不可持续,增速将随基数扩大而显著放缓,甚至可能快于预期;同时明确提示“可能无法实现或维持盈利”,且在可预见未来不计划派发现金股息。
其二:推理效率跃升,研发与人力投入同步加码
招股书披露,Anthropic一年内推理服务支出占收入比重从88%骤降至15%,同期收入增长约14倍,而推理服务支出仅增长约2.3倍;推理类算力约占其总计89亿美元算力支出的四分之一,其余主要用于训练与研究的算力支出则增长约5倍。
目前Claude新版本正适配四种不同芯片架构;训练与研究类计算投入已较此前增长5倍。
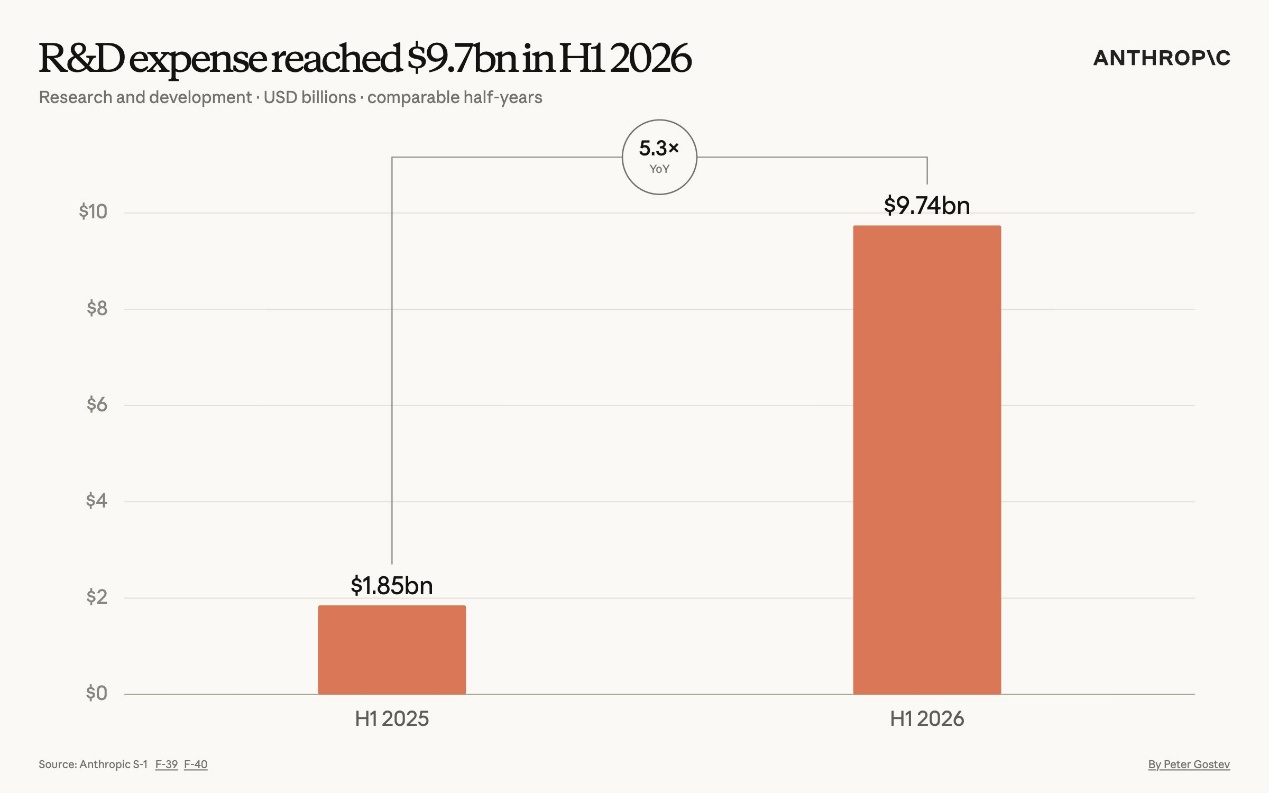
2026年上半年,公司研发投入达97.41亿美元,即每产生1美元收入对应约0.6美元研发支出;研发费用增速已明显低于收入增速,经营效率持续优化。
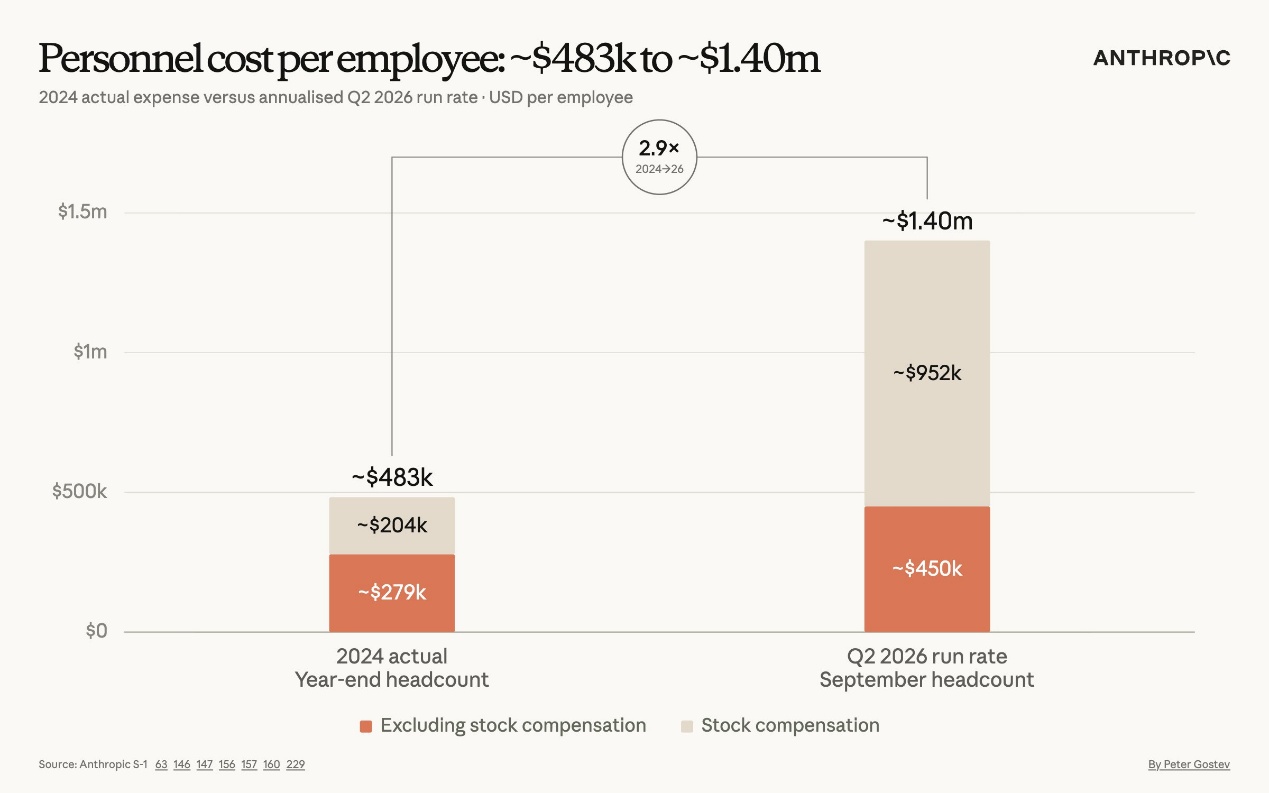
人力成本同步上升:员工人均总成本由48万美元升至140万美元,人均薪资从28万美元涨至45万美元。
其三:天量算力承诺VS盈利可持续性:估值能否经受市场检验?
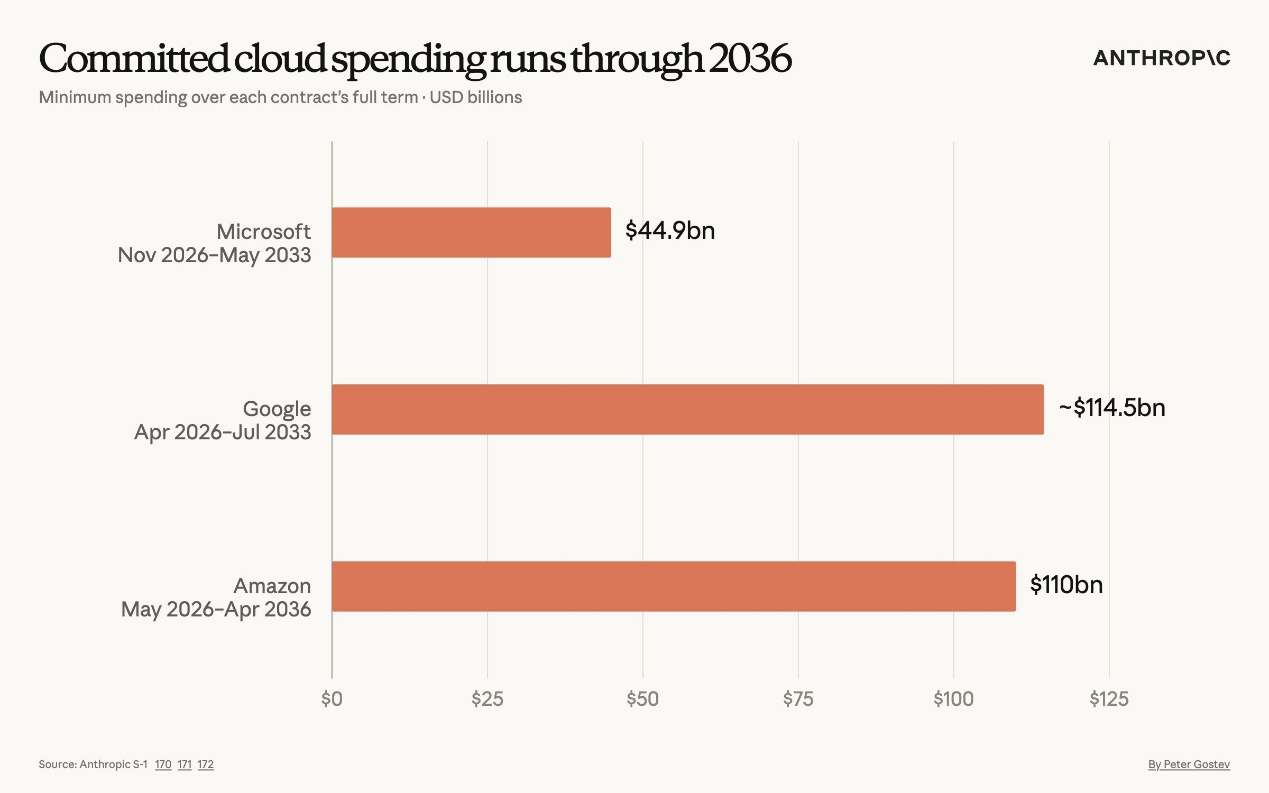
高速增长背后是史无前例的算力投入:2026年上半年,Anthropic算力与基础设施开支接近90亿美元;长期基础设施承诺总额不低于5180亿美元。
公司已签署多项巨额算力协议:向Google承诺最低采购额约1145亿美元;与AWS达成至少1100亿美元采购协议(有效期至2036年);与博通签署1612亿美元设备租赁协议(不含利息);另与SpaceX敲定最高1205亿美元算力采购订单,交付后月付款可达31亿美元。
2026年5月,Anthropic完成650亿美元H轮融资,投后估值达9650亿美元,由Altimeter Capital、Dragoneer、Greenoaks与红杉资本联合领投。部分投资者估算其隐含估值或达1.86万亿美元,潜在募资规模或逼近1000亿美元。
但质疑声同样强烈:独立研究机构New Constructs在10月初报告中直言“Anthropic尚无可行商业模式(viable business)”,创始人David Trainer更将此次IPO称为“2026年最荒谬的IPO”。
《大空头》原型人物、对冲基金经理迈克尔·伯里(Michael Burry)通过算法测算指出:若按传闻估值计算,投资者可用同等资金收购78家盈利的标普500成分股公司——涵盖达美乐披萨、Clorox、斯坦利百得、挪威邮轮等数十家经营数十年的成熟企业。
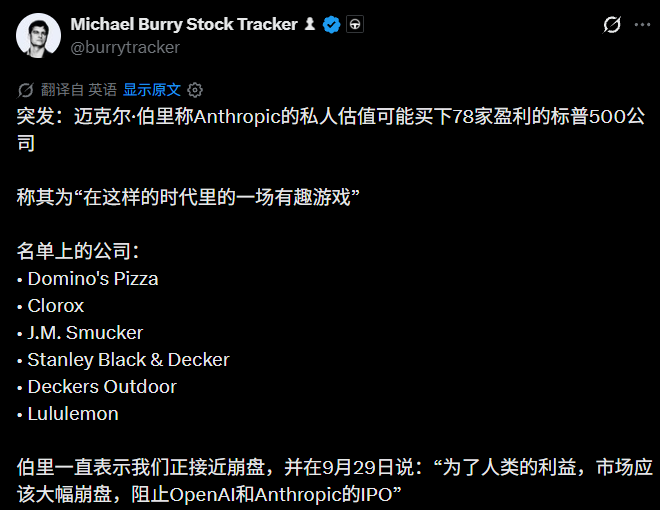
他也在X平台评论道:“泡沫时代一个有趣的游戏,就是看一家私营公司的估值能买下多少家盈利的上市公司。”
此外,盈利状况仍存争议:尽管2026年Q2实现盈利,但Q1净亏损达16.67亿美元,上半年合计仍净亏损6.93亿美元;若计入可转债、股票减值、股权激励等非GAAP口径,账面累计亏损高达807亿美元。
其四:Q3业绩暂未披露,合规性与市场期待并存
本次招股书未包含2026年第三季度财务数据,引发部分投资者与媒体追问。但从SEC监管要求看,10月提交上半年财报完全符合时效规定。这一现象本身也折射出Anthropic IPO所承载的空前关注度——连非专业投资者也纷纷加入讨论行列。
其五:自研芯片战略“低调推进”,算力供应链布局四线并举
相较OpenAI已发布的自研芯片Jalapeo,Anthropic的芯片计划更为审慎。一方面公开表示不直接制造芯片,转而联合英伟达、谷歌、亚马逊、AMD共建MHS(Multi-Hardware Standard)协议;另一方面动作频频:收购芯片初创公司Matx,并延揽前Google TPU负责人Amir Salek等核心人才。
值得注意的是,招股书中并未提及任何自研芯片相关细节。但分析普遍认为,此举不等于放弃造芯——其算力战略实为“四轨并行”:采购商用芯片、联合定制芯片、自主研发芯片、建设自有算力中心。公司亦在文件中坦言:“过去严重低估算力需求,导致产能受限,直接影响产品开发与上线进度。” 此番自我诊断,反而强化了外界对其加强内部算力设计能力的预期。
其六:AI深度介入研发,工程师角色正发生范式转移
数据显示,AI写码已成常态:截至2026年9月,Anthropic代码库中超过90%的新增贡献由Claude完成;2026年第三季度每位工程师日均代码贡献量,达2024年全年日均水平的45倍。
这意味着人工逐行审核代码已不可行,工程师重心正转向更高阶的系统设计、质量控制与目标对齐。此前Anthropic在《When AI builds itself》技术文档中亦指出:2026年5月合并入生产环境的代码中,超80%可归因于Claude;2026年Q2典型工程师日均合入代码量约为2024年的8倍。
其七:招股书本身成为AI社区“现象级事件”
这份文件不仅是一份融资材料,更激发了AI原生社区的集体解读热潮。多款AI分析工具专门对其引发的社交互动进行情绪建模与主题聚类,生成可视化洞察报告。
严肃分析之外,戏谑观点亦层出不穷——例如有评论调侃:“风险披露不够充分,因为没写明AI可能导致人类文明终结或大规模失业。”(完)