绿氢管道跨省输送,氢能产业迈入管网化阶段
11 月中旬,内蒙古乌兰察布绿氢及输氢管道项目正式启动。项目分两期建设,一期年制氢规模 10 万吨,配套一条 805 公里长输管线,串联内蒙古、河北、天津、北京,这也是国内首次把绿氢的源头供给与跨区域输送,完整落进长输管道的工程蓝图之中。
在此之前,国内多数绿氢项目遵循 “就地制氢、就地消纳” 模式,产能被单一园区、单家工厂的用氢上限束缚。长输管道的出现,本质是把制氢端与用氢端在空间上拆分:风光资源富集的能源基地负责低成本产氢,工业、交通负荷集中的城市群承接消纳,管线成为跨区域调配的核心纽带。805 公里的输送距离,意味着绿氢调度突破省市边界,同时也对沿线分输、精准计量、管网压力动态平衡等一系列复杂工程难题提出考验。
成本逻辑也随之重构。制氢环节的竞争力取决于可再生能源电价与电解设备利用小时数,输送端比拼管容利用率与输运损耗,终端价值则来自绿氢替代灰氢形成的价差。管道投运之后,绿氢到岸成本不再只看制氢成本,而是 “绿电成本 + 管道输送成本” 的组合,区域资源禀赋的差距,将直接转化为终端售价差异。
需求侧的扩容空间同样值得期待。化工原料替代、氢冶金、重型货运、远洋加注,是当前绿氢四大主流落地场景。哪条赛道率先跑通,取决于属地是否具备成熟工业负荷与配套加注基础设施。管道先行的价值,在于提前把供给能力铺至需求侧门口。这类能源基础设施运营周期长达数十年,前期巨额投入能否回本,核心依靠长期稳定的用氢订单支撑。
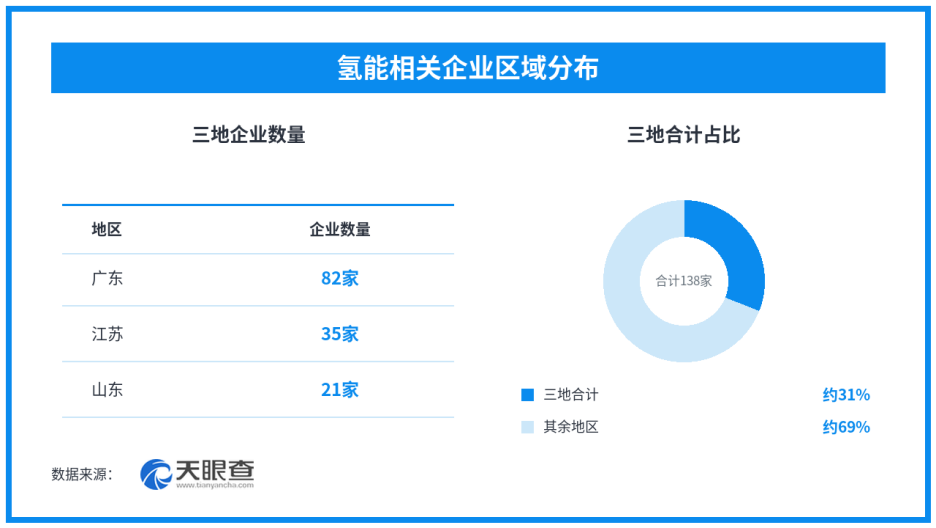
整体来看,氢能产业仍处在早期验证阶段。天眼查数据显示,国内处于在业、存续状态的氢能相关企业超 450 家;地域分布上,广东、江苏、山东分别有 82 家、35 家、21 家,占全国比重约 18%、8%、5%,三地合计接近三成。有限的企业存量,印证赛道仍处在技术路线、商业模式持续校验的阶段。
管道铺开之后,行业竞争不再局限单点装备技术,而是转向全周期运营能力。谁能打通制氢、输配、终端消纳全链路,算清整条链条的综合成本,才有可能推动绿氢从示范工程,成长为可持续商业化运营的常规能源生意。
本文转载自天眼查,转载目的在于传递更多信息,并不代表本站赞同其观点和对其真实性负责。如涉及作品内容、版权和其它问题,请联系天眼查通知我方删除,我方将在收到通知后第一时间删除内容!本文只提供参考并不构成任何投资及应用建议。本站拥有对此声明的最终解释权。