四度冲刺IPO:未来穿戴再闯港股,外包加深、经销商撤退与“分红式上市”引质疑
撰文 | 张 宇
编辑 | 杨博丞
题图 | AI制图
SmartHey9月27日消息:健康科技企业未来穿戴近日第四次向港交所递交更新版招股书,重启港股IPO进程。这家以网红颈椎按摩仪品牌SKG起家的公司,自2022年以来已四度冲击资本市场——先后尝试深交所创业板、北交所及港交所,但均未成功上市。
2022年6月,未来穿戴首闯A股,向深交所创业板提交申请,后因业务定位模糊、募资用途合理性存疑等问题,于2023年7月主动撤回材料;2024年8月转战新三板并启动北交所辅导,仅一年后即以“战略调整”为由终止辅导,并于2024年11月完成摘牌;2025年12月首次递表港交所,但未能在六个月内完成聆讯,招股书自动失效。
屡战屡败的背后,是市场对其科创成色的持续拷问。其核心产品SKG颈椎按摩仪所依赖的TENS低频脉冲技术,并非原创技术,而是已在医疗康复领域成熟应用多年的通用方案。未来穿戴的差异化优势,主要集中于工业设计、人机交互优化与场景化功能迭代,而非底层技术突破。
如今携更新财务数据再度赴港,能否突破资本市场的信任门槛?答案仍悬而未决。
01、营收稳增但盈利承压:外包率超六成,经销商加速离场
财务数据显示,未来穿戴营收保持韧性:2023–2025年分别为10.46亿元、10.45亿元、12.18亿元;2026年前五个月达6.46亿元,同比增长51.96%。但净利润增长近乎停滞——同期分别为1.27亿元、1.35亿元、1.32亿元和0.62亿元;2026年前五月净利增速(30.08%)显著低于营收增速,主因销售及营销费用激增、产品结构向低毛利品类倾斜,拖累整体毛利率下滑。
行业观察人士指出:“SKG所在赛道准入门槛较低,维持品牌声量高度依赖持续性营销投入。王一博、张凌赫等明星代言,以及《乘风破浪的姐姐》《王牌对王牌》等综艺植入,构成其流量护城河。”
值得注意的是,这种增长模式建立在日益外化的供应链之上。招股书披露,其外包代工比例逐年攀升:2023–2025年及2026年前五月,外包产品销量占比分别为27.8%、43.6%、53.8%和66.1%。三年间,超三分之二销量依赖第三方制造,轻资产策略虽提升新品试错效率,却同步弱化了品控与质保能力——同期质保支出从60万元升至150万元,增幅达150%。
渠道端同样呈现“去中心化”趋势:经销收入占比从2023年的90.8%降至2026年前五月的78.4%;线上经销商数量由77家锐减至37家;2024年单年终止合作的线上/线下经销商分别达41家与42家,2026年前五月线下终止数更升至63家。一位业内人士分析:“价格体系混乱是经销商退出主因——同一产品线上线下的价差可达数百元,二手平台甚至出现千元级甩货。利润空间被持续挤压,退出成为理性选择;而渠道收缩又反噬销售稳定性,形成负向循环。”
02、“高分红+高举债”模式再引监管关注
本次港股申报最受瞩目的争议点,在于2025年度的大额分红与同步扩大的债务规模。
招股书显示,公司于2025年派发现金股息1.99亿元,占当期净利润(1.32亿元)的151%。实控人刘杰、徐思英夫妇通过持股85.94%,实际分得约1.71亿元。这已是其第四次在IPO关键节点实施超盈利分红:2020–2022年上半年累计分红3.65亿元(远超同期净利润总和),2023年再分3000万元。粗略测算,2020–2025年间,夫妇二人合计获得分红约5.36亿元。
图源:未来穿戴招股书
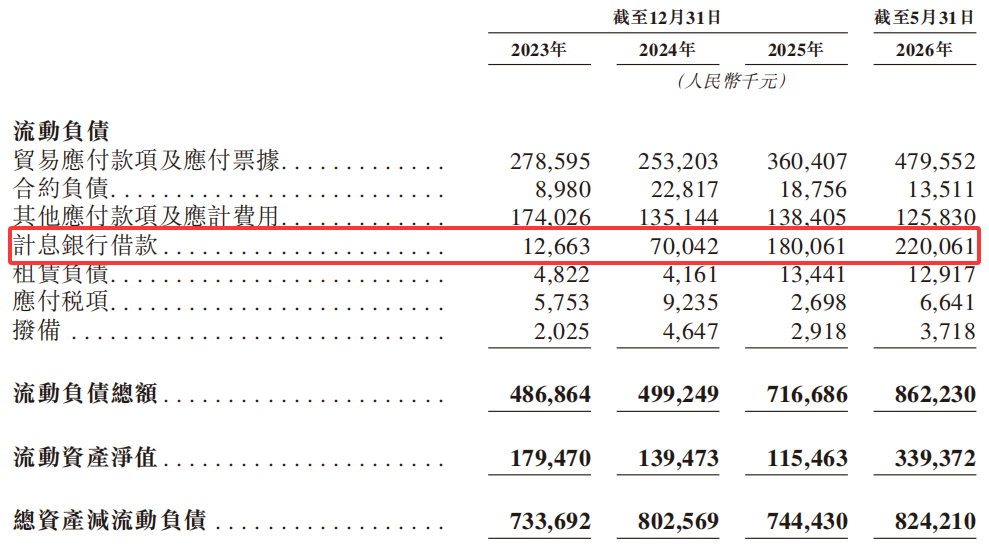
与此同时,公司有息负债快速攀升:计息银行借款由2024年的0.70亿元增至2025年的1.80亿元,2026年前五月进一步升至2.20亿元。一边大额现金流出,一边高频债务融资,叠加IPO募资计划,引发市场对其资金管理逻辑与长期可持续性的深度质疑。
业内观点认为:“‘先分红、后募资’在港股虽非孤例,但分红额持续超净利、且伴随债务扩张,极易触发监管对上市动机、盈利真实性及治理规范性的重点核查,亦将直接影响投资者估值判断。”
03、第二曲线难担重任:主力品类持续萎缩,新品盈利质量堪忧
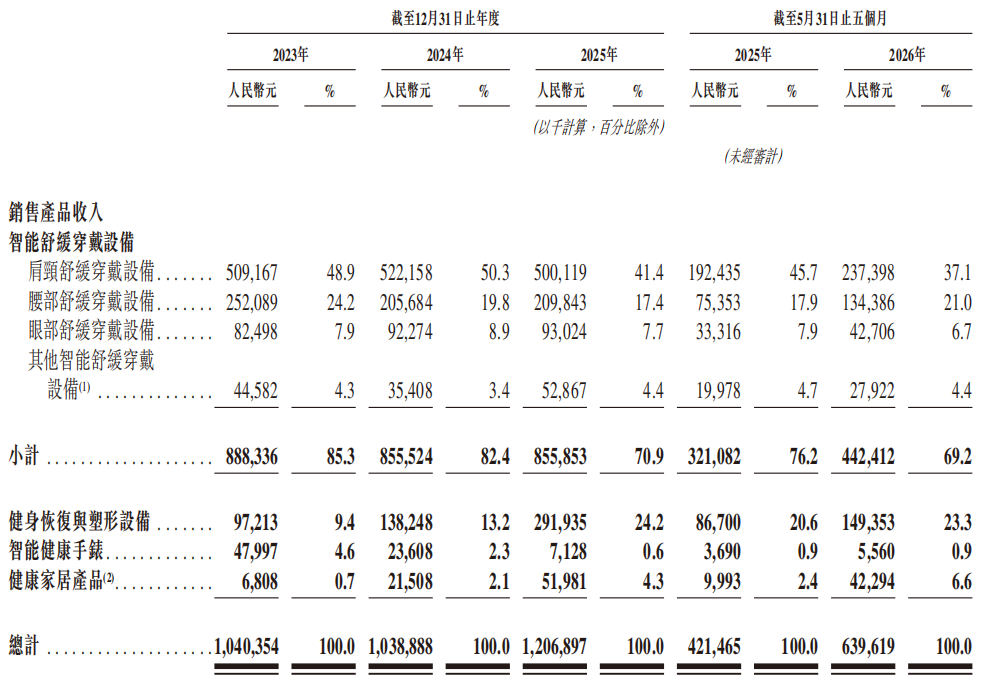
为重塑增长叙事,未来穿戴正力推四大业务板块:智能舒缓穿戴设备、健身恢复与塑形设备、智能健康手表、健康家居产品。其中,肩颈舒缓穿戴设备作为基本盘,销量已连续三年下滑——从2023年241万台降至2025年227.5万台,收入占比由48.9%压缩至37.1%。
图源:未来穿戴招股书
作为“第二曲线”的健身恢复与塑形设备(筋膜枪、健腹仪),收入占比由2023年的9.4%跃升至2026年前五月的24.2%,但其毛利率仅为44.4%,较主力品类低5.8个百分点;受此影响,公司整体毛利率由2025年前五月的51.7%滑落至2026年前五月的48.2%。
曾被寄予厚望的智能健康手表则表现疲软:收入从2023年的4799.7万元骤降至2026年前五月的556.0万元,缩水逾七成,毛利率仅25.2%,显著拖累板块盈利能力。
综合来看,当前新增长引擎尚未形成稳定支撑,爆款复刻能力存疑。此次“弃A转港”,既是对资本耐心的终极考验,也折射出企业在技术壁垒、运营效率与治理透明度上的深层挑战。