时空道宇获工信部卫星物联网商用试验许可,成首家获批民营航天企业

撰文 | 张宇
编辑 | 杨博丞
题图 | AI制图
SmartHey10月4日消息:全球卫星通信服务商时空道宇正式获得工业和信息化部批复,获准开展卫星物联网业务商用试验,试验期为两年。在此期间,时空道宇可依法面向智能网联汽车、海洋渔业、能源水利等关键领域提供合规、安全、可靠的低轨卫星物联网连接服务。
此举使其成为继国电高科之后,全国第二家取得该类许可的企业,同时也是目前唯一一家获此资质的民营航天公司。
时空道宇成立于2018年11月,是吉利控股集团在航天领域战略投资与业务布局的核心平台,专注低轨通信星座的研发、建设与运营。2022年6月至2025年9月,公司通过连续6次成功发射,圆满完成星座一期组网任务。
截至目前,其在轨运行卫星已达64颗,实现除南北极外全球地表任意位置的实时通信覆盖能力。
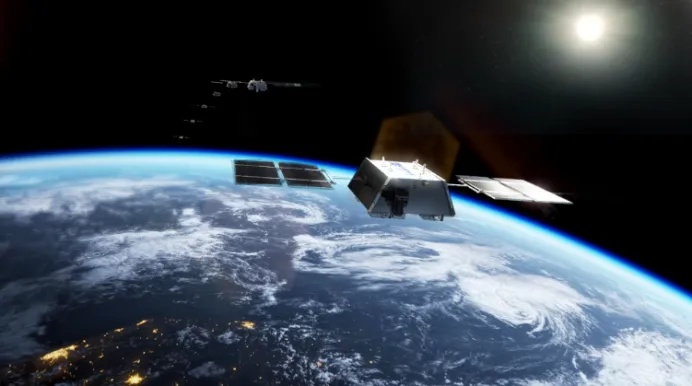
图源:时空道宇官网
当前,时空道宇的低轨卫星物联网通信技术已率先在吉利系多款车型实现前装量产,为极氪、吉利、领克等品牌提供车载卫星通信服务。即使车辆行驶于无地面公网覆盖区域,仍可完成远程状态同步、紧急SOS报警及关键数据回传等功能。
过去几年,中国商业航天行业长期聚焦于卫星数量、发射频次与组网进度的硬件比拼。尽管资本热度不减、行业声量高涨,但规模化商业落地与可持续盈利模式始终未被真正验证。此次时空道宇获批商用试验许可,标志着中国商业航天正式迈入以运营实效与价值兑现为核心的“下半场”,具有里程碑意义。
01、获批不仅是“能收费”,更是身份跃迁
长期以来,我国卫星通信市场由国有企业主导,民营航天企业多局限于卫星制造、发射支持或小范围技术验证等辅助角色。受限于政策空白与监管模糊,其卫星物联网业务普遍以项目制、示范性合作为主,难以合法开展收费服务、签署长期商业合同。
破局始于政策体系的加速完善。2025年8月,工信部发布《关于优化业务准入促进卫星通信产业发展的指导意见》,首次明确推动卫星物联网商用试验;同年11月,《关于组织开展卫星物联网业务商用试验的通知》正式印发,确立了清晰的准入路径与监管框架。
值得注意的是,该许可申请门槛极高——企业须同时满足多项硬性条件:已获卫星移动通信频率使用许可与空间电台执照、星座项目获国家发改委核准、具备在轨可用的完整星座系统、建成符合等级保护要求的网络安全与数据安全体系等。
因此,工信部批准时空道宇开展为期两年的商用试验,其深层意义远超新增一家持证主体。它释放出明确信号:民营航天企业正从“设备供应商”向“合规运营商”完成关键跃迁,也标志着我国商业航天市场化准入机制实质性提速。
对时空道宇而言,此次获批打开了多重发展通道:一方面,可依法开展收费服务、签订长期合同,彻底厘清业务边界;另一方面,更推动其完成商业模式升级,解锁此前受限的规模化服务场景,并重构自身发展逻辑。
批复落地后不久,其低轨卫星物联网技术即在智能网联汽车领域率先实现规模化应用。
8月28日,在吉利汽车越野技术发布会上,搭载时空道宇卫星通信技术及配套服务的银河战舰700正式亮相。该方案为车辆构建了一条独立于地面蜂窝网络的卫星通信备份链路,依托64颗低轨卫星,实现全球(除极地外)无缝覆盖,确保在公网盲区仍可完成定位上报、紧急告警与关键数据回传。
需指出的是,商用试验许可属于带期限的试点资质,并非正式经营牌照。能否在两年内将卫星资源高效转化为稳定、可持续的营收,将是时空道宇面临的首要实战考验。
02、光环之下,挑战依然严峻
获得许可只是起点,现实挑战并未随之消失。
最根本的压力来自“重资产投入”与“短期盈利”的结构性矛盾,以及持续承压的现金流。
卫星物联网属典型的重资产、长周期、慢回报型基础设施产业。星座组网、卫星迭代、地面运控系统建设及核心技术研发,均需持续巨额资金投入。尽管一期星座已组网完成,但二期建设、性能优化、安全体系升级等仍需大量后续投入。叠加行业普遍存在商业模式单一、变现路径窄、盈利周期长等问题,导致营收难以覆盖前期高额固定资产投入与研发投入。
事实上,国内多数商业航天企业尚未盈利。以行业头部企业国星宇航为例,其2025年营收为7.03亿元,净亏损达2.56亿元;2023—2025年累计亏损超5.7亿元。
时空道宇虽已斩获亿元级订单,覆盖智能网联、海洋渔业、工程机械等领域,但当前订单仍以项目制为主,尚未形成规模化、可复用的订阅式服务收入;部分合作尚处于框架协议或意向阶段,短期内难以支撑盈亏平衡。
此外,产业链成熟度不足亦构成显著瓶颈——卫星物联网终端成本居高不下,严重制约规模化落地。
决定普及速度的关键,不在“天上有没有网”,而在“地上用不用得起”。当前卫星物联网专用芯片、模组及终端量产规模有限,良率有待提升,核心元器件国产化替代尚未完全落地,终端售价较地面物联网设备高出数倍甚至百倍。相较百元级的地面IoT终端,高昂成本大幅抬升客户接入门槛,商业化节奏明显滞后。
还需关注的是,本次商用试验许可设两年有效期,未来是否能顺利转为正式经营牌照,仍存在不确定性。
根据工信部相关规定,若企业无法按期履约、发生重大安全违规或服务不达标等情况,监管部门有权依法撤销资质。换言之,这是一场有明确淘汰机制的“压力测试”。两年内能否在服务能力、安全合规、商业模式验证等维度交出合格答卷,直接决定其能否将政策红利转化为真实市场竞争力;否则,或将面临资质失效、退出市场的风险。
03、爆发前夜:生态协同+场景驱动双轮加速
卫星物联网在新兴应用场景中展现出巨大潜力,尤其在低空经济快速兴起背景下,超视距通信需求正将其推向产业前台。
无人机与eVTOL执行低空作业时,一旦脱离地面基站覆盖范围,亟需卫星保障通信链路连续性。而低轨卫星网络可为其提供超视距通信、精准定位、飞行状态回传等核心能力,显著提升作业半径与安全性。
据泰伯智库《中国卫星物联网市场研究报告》预测,受益于手机直连卫星技术升温及政策强力驱动,中国卫星物联网市场自2024年起进入高速增长通道,2024—2028年复合年均增长率预计超40%,2028年市场规模有望逼近100亿元。
未来三至五年,卫星物联网将在车载终端、工程机械、海洋监测、油气长输管线等高价值信号盲区场景率先放量。随着芯片与模组量产规模扩大、成本持续下探、标准化进程加快、客户接受度稳步提升,行业或将迎来集中爆发期。
对时空道宇而言,其独特优势不仅在于64颗在轨卫星或全栈自研技术,更源于背后的吉利控股集团生态赋能:每年数百万台整车销量,为车载卫星终端提供了天然规模化搭载场景;曹操出行Robotaxi业务,可提供真实商业化闭环验证;集团在工程机械、低空出行等领域的深度布局,则进一步拓宽了垂直行业落地空间。
为期两年的商用试验期,既是时空道宇打磨产品、验证模型、拓展市场的关键窗口,也将成为中国民营航天探索合规运营、标准落地与可持续盈利的重要实践样本。