住房租赁转向存量运营,专业服务提升居住供给质量
住房租赁市场的竞争重点正从拿房扩张转向资产运营。租户关注房源真实性、居住品质和维修响应,业主关注出租率、现金流和资产维护,运营机构需要在两端建立稳定服务。区域需求变化较快,依靠短期规模扩张的模式面临更高的空置和维护成本。毕业就业、家庭迁移和产业布局变化会不断重塑局部市场,精细运营更依赖对城市和客群的持续观察。
机构化租赁供给仍保持增长。行业研究机构统计,2026年第三季度住房租赁企业开业规模前30名合计房源约138.6万套,同比增长3.5%;管理规模前30名合计约189.5万套,同比增长0.9%。开业与管理的规模增幅不同,显示企业在扩充实际房源和受托管理业务之间采取了不同策略。
近期地方住房租赁风险名单显示,持续检查已覆盖房源发布、资金管理和消防安全等具体环节。近日,杭州发布新一批风险名单。当地检查组此前实地检查24家从业企业,新增列入名单的有2家。此类地方监管信息提示,租赁运营质量不仅取决于房源规模,还涉及备案、合同、资金和居住安全等日常管理。
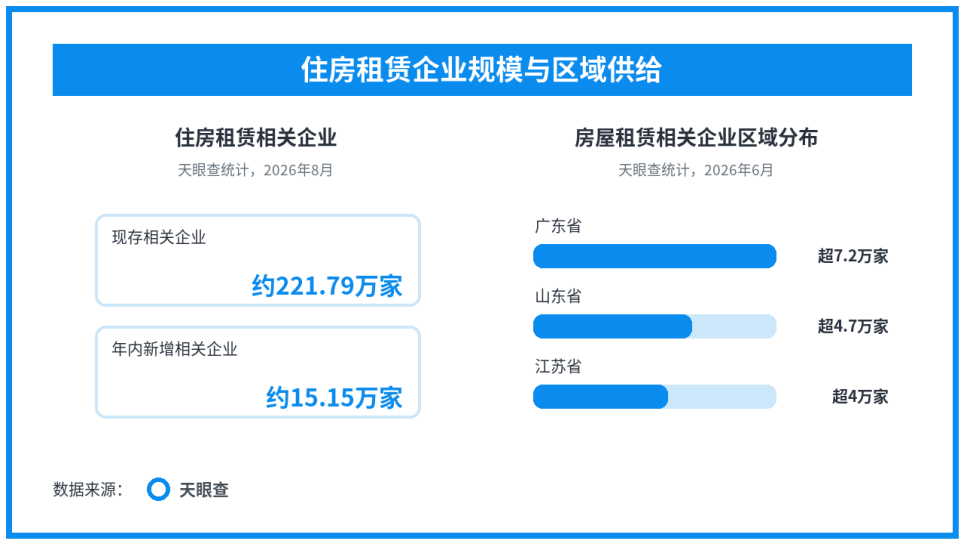
企业数量口径展现了较宽的市场生态。房屋租赁相关企业可能涉及经纪、运营、资产管理及配套服务,不能直接视为专业长租公寓运营商。据天眼查数据显示,截至2026年8月,国内住房租赁相关企业约221.79万家,年内新增约15.15万家,较上年同期减少约20.2%。新增放缓与头部机构谨慎扩张并存,市场关注点逐渐转向存量房源的运营效率。企业总量和前30名房源规模的统计对象不同,不能直接比较两组数值来推算市场占有率。
供给端的规模数据还需要结合区域分布理解。另一项统计采用“房屋租赁相关企业”口径,与住房租赁相关企业总量范围不同。据天眼查数据显示,2026年6月广东、山东、江苏相关企业分别超过7.2万家、4.7万家和4万家;两组数字不能直接合并或推算份额。区域供给差异与人口流动、就业结构和房源成本相关,运营服务商仍需按城市需求配置产品。
住房租赁市场仍有改善居住供给和盘活存量资产的空间。运营机构可围绕细分租客需求优化户型、公共空间和增值服务,资产方则应关注长期维护投入与租金回报的平衡。随着规模增长放缓,出租率、续租率、投诉处理和维护效率会更能体现经营质量。稳定的专业服务有望成为行业持续发展的基础。行业还需提升租赁合同和服务标准的可理解性,让房东、租客与管理机构在房屋状态、维修责任及费用安排上形成明确预期。城市分层供给和服务保障仍需继续完善。
本文转载自天眼查,转载目的在于传递更多信息,并不代表本站赞同其观点和对其真实性负责。如涉及作品内容、版权和其它问题,请联系天眼查通知我方删除,我方将在收到通知后第一时间删除内容!本文只提供参考并不构成任何投资及应用建议。本站拥有对此声明的最终解释权。