地平线征程芯片量产突破1500万颗:规模登顶背后,盈利之路仍需穿越现金流与ROI双重鸿沟
撰文 | 张 宇
编辑 | 杨博丞
题图 | AI制图
9月15日,上海临港滴水湖畔的地平线科技园举行“地平线智驾芯片量产突破1500万见证仪式”。一汽大众汽车有限公司(商务)副总经理王胜利现场将一汽大众ID. AURA T6的车钥匙交付地平线创始人兼CEO余凯。大屏同步显示:“地平线征程第1500万颗芯片车型”。余凯由此成为该车——一汽大众智电2.0时代战略首款车型的001号车主。
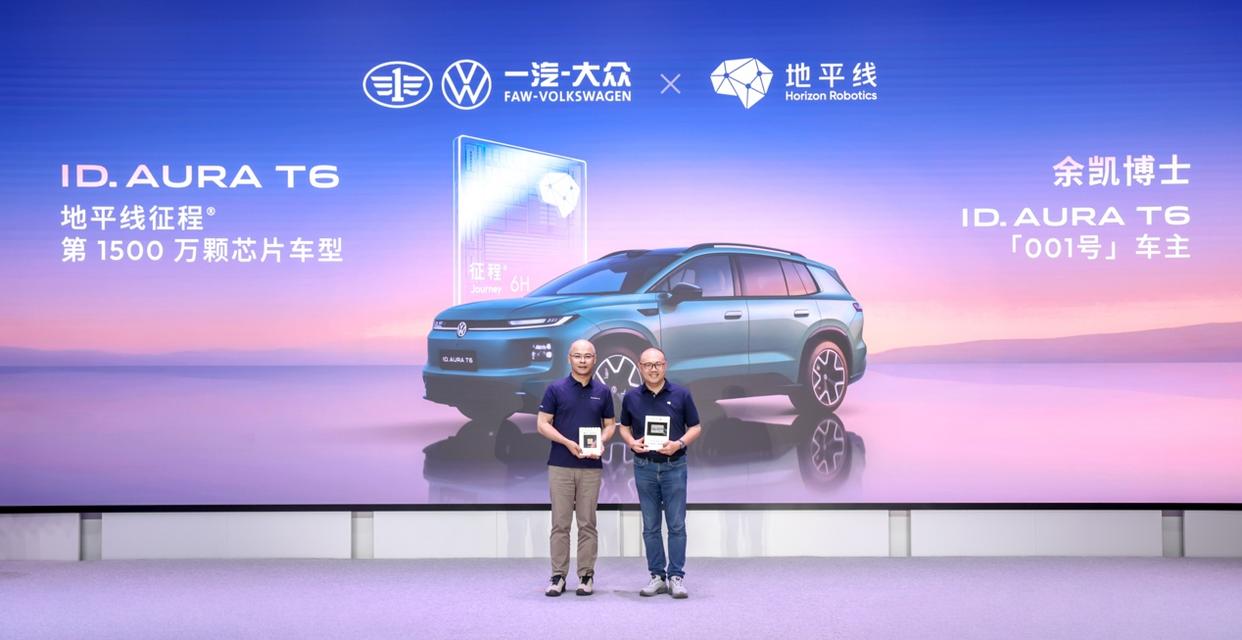
图源:地平线
伴随ID. AURA T6落地,地平线全场景辅助驾驶系统HSD持续迭代:2026年6月发布的HSD V2.0强化点到点通行与全场景防撞能力;即将推出的HSD V2.1将新增全场景倒车功能,依托端到端模型直接生成行驶轨迹,支撑脱困、窄道通行等复杂工况。
自2015年7月创立以来,地平线聚焦深度神经网络计算,至2026年9月,征程系列芯片累计出货量正式突破1500万颗。历时十一年,公司完成从中国首款车规级智驾芯片研发者,到自主品牌智驾芯片市场份额第一的跃迁。然而,跨越1500万颗里程碑后,一个更现实的问题浮现:地平线距离可持续盈利还有多远?
01、量产突破1500万颗,意味着什么?
“智驾芯片真正量产装车,难度远超流片成功。”智驾行业资深人士唐彬向SmartHey表示,“实验室算法跑通,与千万级规模适配数十家车企、上百款车型,并在极端气候、复杂路况及多样整车平台上长期稳定运行,根本不在同一量级。流片仅是诞生第一片样片,后续制造、测试、验证通常需12–18个月;回片点亮只是起点,功能性能全面达标并实现规模化量产,才算真正成功。”
“规模,是对安全与可靠的最强背书。”余凯在仪式上指出,“在中国,每三辆搭载智能驾驶功能的汽车中,就有一辆采用地平线芯片。”
截至2026年9月,地平线智驾芯片已服务超40家汽车品牌,涵盖全部中国前十大车企;累计获得500款量产车型定点,其中中高阶智驾定点近130款,在手定点总量逾2000万套。
据高工智能汽车研究院数据:2026年上半年,地平线在自主品牌智驾芯片(全阶)市场以31.9%份额位居第一,英伟达以29.38%居次;在自主品牌城区NOA芯片市场,份额达22.8%,同比提升5个百分点,跃居第二,与英伟达共同构成“高阶智驾双强”格局。
但规模之外,稳定性与一致性仍是核心考验。与一汽大众的合作,正是一次极具公信力的实战验证。
作为全球对质量、安全与验证流程要求最严苛的车企之一,大众系对供应链风险近乎零容忍。王胜利透露,ID. AURA T6仅是起点,双方合作将在新能源领域全面深化。
唐彬认为,创始人亲自成为客户首款量产车的首位车主,绝非简单站台。“这是一场双向背书:一汽大众将第1500万颗征程芯片搭载于ID. AURA T6,即为地平线颁发权威认证;余凯以真金白银提车,则是对产品力与商业化信心的具象表达。”
量产突破1500万颗之后,地平线的目标已不仅是国内市场领跑,更是获取一张通往全球供应链的通行证。
“大众的验证周期长、标准高、容错低。供应商往往需经历数年联合开发与多轮可靠性测试。地平线成功闯入其体系,相当于拿到全球主流车企供应链准入‘绿卡’,该路径有望复制至更多海外合资及国际品牌。”唐彬分析道。
02、营收增长下的经营性失血
1500万颗出货量是地平线的产业里程碑,而2026年上半年财报则揭示了其真实的财务底色。
当期,地平线实现营收20.55亿元,同比增长32.9%;净利润为37.84亿元,较2025年同期的-52.33亿元大幅扭亏。
但这一亮眼数字存在显著结构性偏差。财报显示,37.84亿元净利润主要源于两项非经营性收益:一是面向大众集团CARIAD发行的可转换借款因股价波动产生的52.41亿元公允价值变动收益;二是D-Robotics(地瓜机器人)终止合并带来的27.79亿元一次性账面收益。二者均无实际现金流入,亦无法反映主营业务健康度。剔除股份支付、优先股公允价值变动、D-Robotics终止合并等影响后,地平线经调整净亏损为16.71亿元,同比扩大25.4%——表明其主业仍在持续“造血不足”。
不过,经营层面亦有实质性进展:
其一,收入结构完成关键切换:授权及服务业务收入达11.29亿元,同比增长52.7%,占总营收比重达55.0%,首次超越产品解决方案业务,成为第一大收入来源;
其二,综合毛利率稳定在66.0%高位,其中授权及服务业务毛利率高达90.4%,同比微升0.7个百分点。
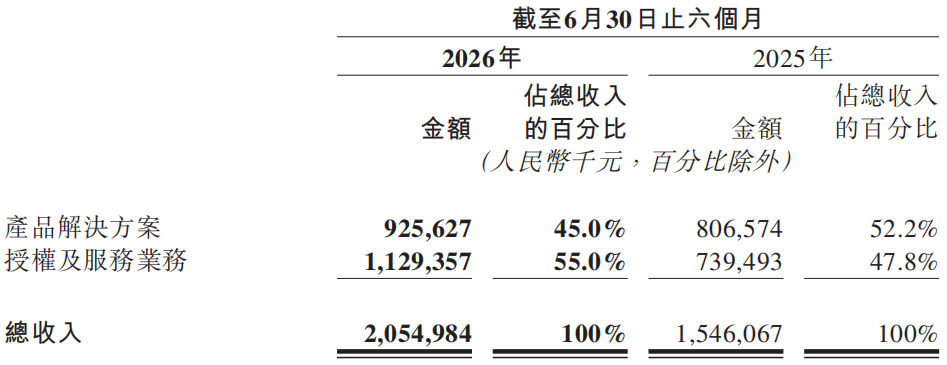
图源:地平线财报
“授权业务占比过半,标志着商业模式的根本性转变。”一位半导体行业分析师向SmartHey指出,“硬件销售受物料成本制约,而一套BPU架构或算法IP一旦研发完成,新增客户几乎不带来边际生产成本。长期看,这是提升盈利质量与抗周期能力的核心支点。”
挑战同样突出:作为基本盘的“产品解决方案业务”已显疲态。2026年上半年该业务收入9.26亿元,同比仅增14.8%,相较2025年下半年85%的增速断崖回落;毛利率亦由上年同期44.2%下滑至36.2%,同比降低8个百分点。
根源在于芯片出货增长乏力:2026年上半年征程系列出货221.8万套,同比仅增12.1%。国内乘用车市场承压、核心客户比亚迪短期销量波动,叠加其自研芯片带来的长期替代预期,多重因素挤压了硬件出货空间。
更深层隐忧来自资金链压力:地平线经营性现金流连续多年为净流出,2025年净流出21.06亿元,近五年累计净流出约65亿元;贸易应收款由2025年末17.6亿元增至2026年6月末24.3亿元,半年增幅达37.9%,显著高于营收增速;应收账款周转天数达183.5天,同比激增80.3%。
与此同时,现金储备加速消耗:截至2026年6月末,现金及现金等价物约149亿元,较2025年末202亿元减少53亿元,半年降幅超26%;同期研发开支高达27.55亿元,规模超过当期营收——虽属构筑技术护城河的必要投入,却加剧短期流动性压力。
03、奔赴机器人时代
在余凯的战略蓝图中,地平线现阶段首要使命是定义汽车行业计算标准。“成为汽车计算标准制定者后,下一步便是迈向机器人——汽车计算,正是通往未来机器人计算的必经之路。”
2026年3月,地瓜机器人由地平线控股子公司转为联营公司(由此产生前述27.79亿元一次性收益),地平线仍为其最大股东,底层技术持续同源共享。
回溯来看,地平线早在2019年11月即启动战略聚焦:壮士断腕式收缩玩具机器人、智能家居等AIoT业务,全力攻坚征程2车规级芯片量产。原AIoT团队保留并逐步演进为AIoT及机器人事业部,于2024年1月正式独立为地瓜机器人。
地瓜机器人发展迅猛:2026年上半年营收同比实现数倍增长;旭日系列芯片累计出货超800万片;具身智能业务进入量产级交付阶段,服务客户超400家,落地机器人产品逾100款,在具身智能领域客户覆盖率超50%。
但高增长背后,挑战犹存。
其一,是从“单点智能”迈向“通用智能”的鸿沟——当前机器人在扫地、搬运等封闭场景表现良好,但面对人类自然语言指令的理解与泛化执行能力仍显薄弱。例如,难以将模糊语义精准拆解为电机控制信号;在光线突变、阴影干扰下,视觉感知易误判障碍物位置。“让机器人具备类人的环境适应力与任务泛化能力,需算法架构层面的底层突破,而非单纯堆砌算力。”一位机器人行业专家向SmartHey坦言。
其二,是严峻的ROI(投资回报率)困境。地瓜机器人CEO王丛多次公开指出:具身智能大规模商业化,仍卡在“算不过来账”的临界点。
“一台工业级机器人裸机造价常达数十万元。落地还需叠加部署调试、年度维保、耗材更换、软件授权、人员培训等隐性成本。对客户而言,全生命周期内机器人节省的人力成本能否覆盖全部投入,才是决策核心。”上述业内人士补充道。
不可否认,机器人业务具备可观的长期潜力,但短期内尚难扛起营收与盈利重任。规模领先与盈利滞后之间的错位、账面利润与经营实况之间的落差,仍是地平线亟待破解的核心命题。