2026年Q3全球智能手机出货量同比下滑20%,三星苹果合计占45%份额,市场加速两极分化
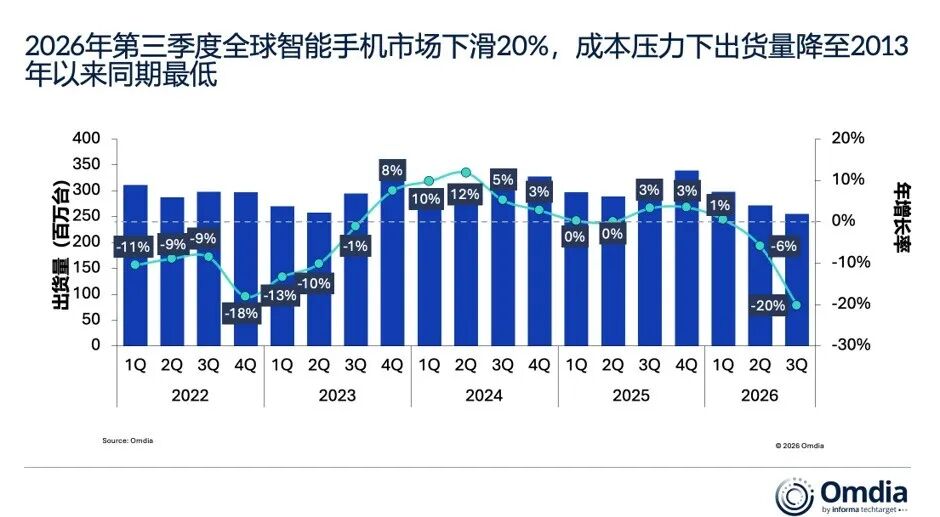
SmartHey10月15日消息,据Omdia最新初步统计,2026年第三季度全球智能手机出货量同比下滑20%,跌幅较上一季度的6%显著扩大。尽管各大厂商密集发布旗舰新品,渠道也正积极为年末节日消费旺季备货,整体出货量仍呈现环比下降趋势。
持续攀升的内存与存储芯片成本,严重压缩了厂商的定价空间和利润弹性,促使企业主动削减低毛利机型的出货规模,转向更具盈利性的产品结构。
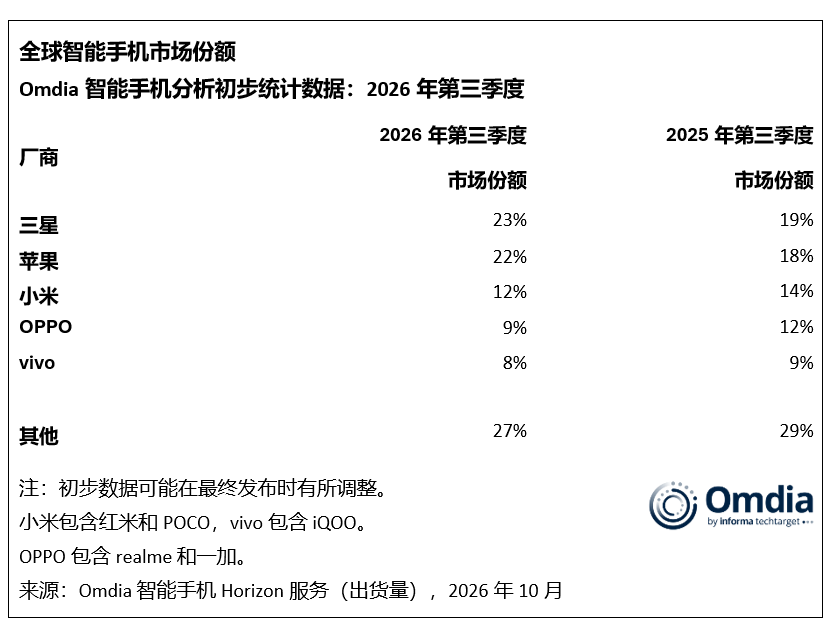
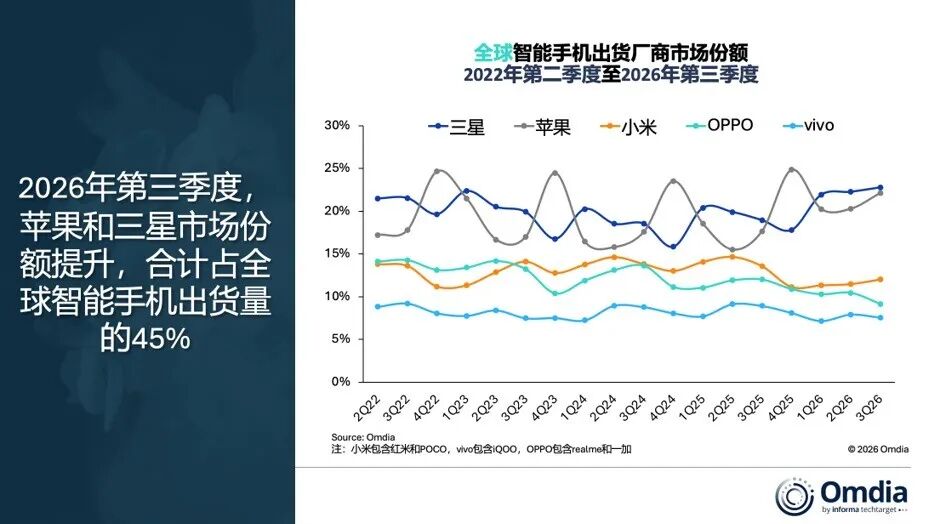
市场整体承压进一步加剧了竞争格局的两极分化:三星与苹果合计占据全球出货量的45%,较去年同期提升约8个百分点。相较主攻大众市场的竞争对手(其出货降幅更为显著),两大头部厂商展现出更强的抗周期能力,印证当前行业下行正加速重塑全球智能手机竞争版图。
三星以23%的市场份额稳居全球第一,虽出货量同比下滑,但市占率实现逆势提升。其覆盖全价位段的成熟产品矩阵与深耕多年的全球化渠道体系,有效缓冲了行业下行冲击;8月推出的Galaxy Z Fold8与Flip8系列,亦进一步夯实其在高端折叠屏市场的领导地位。未来,如何在出货规模、高端化进度与整体盈利能力之间取得动态平衡,将成为三星维持长期竞争力的关键。
苹果以22%的市场份额位居第二,在整体市场萎缩背景下展现出突出韧性。iPhone 17系列持续热销,叠加9月发布的iPhone 18 Pro及Pro Max成功承接换机需求,稳固了其高端市场基本盘。
值得关注的是,iPhone Duo正式宣告苹果入局折叠屏手机赛道,标志着其产品形态从传统直板向多元化演进。此举不仅拓展了用户场景覆盖,也为挖掘增量需求提供了新路径。尽管AI功能尚未成为消费者购机决策的核心动因,但Apple Intelligence正逐步成为构建差异化体验、强化iOS生态粘性与长期技术壁垒的重要支点。
小米以12%的份额稳居第三,OPPO集团(含realme与一加)以9%位列第四,vivo以8%的份额跻身前五。
内存成本上涨已全面波及各价格段,尤以入门级机型所受挤压最为明显。这倒逼厂商重新审视低端产品的战略价值,在产品定位、定价策略与区域市场覆盖上采取更精细化、更注重盈利质量的运营思路。当前主流厂商普遍将‘提升平均售价(ASP)’与‘优化产品结构’列为优先任务,以保障出货价值稳定,守住利润底线。