前10个月贷款增11.42万亿,消费金融供给扩容
11月13日,中国人民银行公布的金融统计数据显示,2026年前10个月我国人民币贷款增加11.42万亿元,贷款规模保持合理增长,实体与消费两端的资金供给同步改善。
贷款数据的成色,要看投向。企业端的资金若流向设备更新与产线改造,就会转化为新的产能;居民端的资金若流向耐用品与服务消费,就会转化为订单。两条线在四季度同时形成支撑。
结构上看,居民端的消费信贷与企业端的中长期贷款都在发力。家电、家居与汽车等耐用品消费,靠分期与贴息把大额支出摊平;制造业与服务业的中长期贷款,则支撑设备更新与产线改造。
贴息与分期把大额支出拆成了小额月供,家庭现金流的压力被摊平;对商家来说,成交门槛降低,客单价反而上移,以旧换新的动力因此更持久。
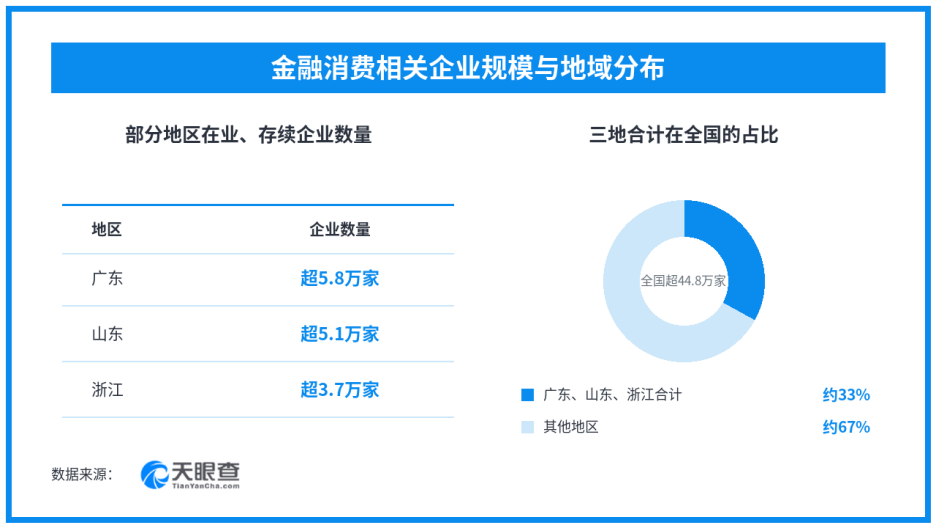
资金要落地,还得有服务网络。银行之外,消费金融公司与风控服务商承担了获客、授信与贷后的环节。据天眼查数据显示,我国在业、存续的金融消费相关企业超过44.8万家,广东、山东、浙江分别超过5.8万家、5.1万家和3.7万家,三地合计约占全国的三成三。
网络的厚度决定了触达效率。审批、放款与还款的每一环都有人负责,服务半径才能从城市延伸到县域与社区,让“想借”变成“借得到、还得起”。
扩张的另一面是风控。消费信贷的定价与额度,最终取决于借款人的现金流是否稳定;把授信模型做细、把还款提醒做早,比单纯放量更重要。
贷款规模的增长,最终要变成消费与投资的实感。钱能不能顺畅地流到有真实需求的家庭与企业,取决于服务网络的效率,也取决于风险与收益之间的平衡。
本文转载自天眼查,转载目的在于传递更多信息,并不代表本站赞同其观点和对其真实性负责。如涉及作品内容、版权和其它问题,请联系天眼查通知我方删除,我方将在收到通知后第一时间删除内容!本文只提供参考并不构成任何投资及应用建议。本站拥有对此声明的最终解释权。