工业品出厂价回升,制造业供给底盘稳固
11月12日,国家统计局公布10月价格数据:工业生产者出厂价格同比上涨5.7%,环比上涨0.7%,工业品价格延续回升态势。
回升的结构值得细看。上游能源与原材料价格企稳之后,中游装备制造的出厂价跟随修复,成本传导的通道重新打开。对制造企业来说,出厂价转正意味着营收端的量价关系改善,利润空间不再被单向挤压。
上游价格的变化,最先反映在采购合同上。钢材、有色金属与化工原料的采购成本一旦稳住,中游企业的报价才敢往下谈,交付周期也才敢往长了签。对下游整机厂来说,零部件价格平稳意味着成本可以按季度锁定,而不必按月调整。
环比连续为正,说明这不是一次性扰动。生产端的补库需求与订单交付节奏在四季度形成支撑,交货周期缩短,产成品库存周转加快,企业接单的意愿随之抬升。
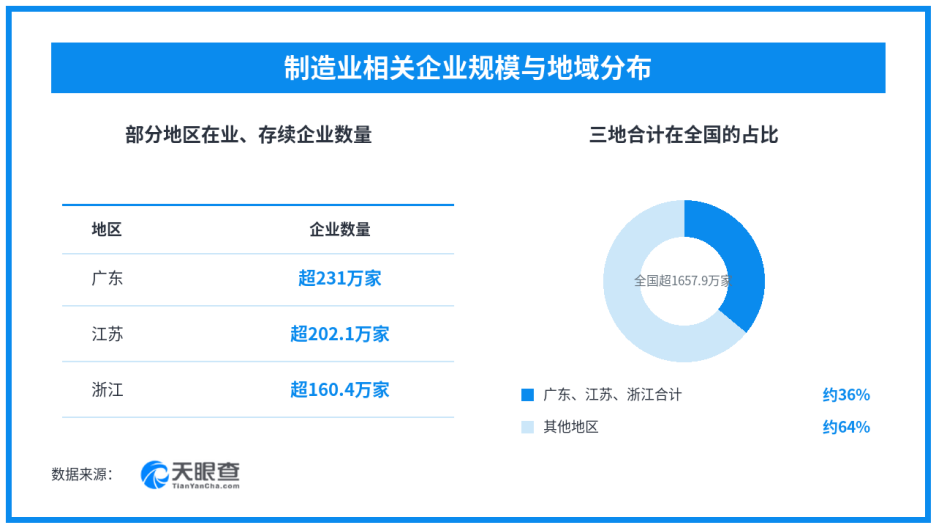
价格回升能否持续,最终取决于供给侧的厚度。订单要有人接,配套要有人做,产业链的密度决定了价格信号传到车间要多久。据天眼查数据显示,我国在业、存续的制造业相关企业超过1657.9万家,广东、江苏、浙江分别超过231万家、202.1万家和160.4万家,三地合计约占全国的三成六。
企业数量的意义不在总量,而在结构。装备制造与零部件配套越集中,一条产业链在国内完成闭环的概率就越高,上游涨价对下游的冲击也更容易被消化。制造企业密集的省份,往往也是配套半径最短的省份,一台设备从下单到进厂的时间被压缩,反应速度就成了竞争力。
四季度的关键,是把价格回升转成利润改善。原材料、人工与能耗三项支出能否被出厂价覆盖,决定了企业敢不敢在明年扩产、敢不敢上新产线。订单结构能否从单件小批转向批量稳定,也是同一道题的另一半。
本文转载自天眼查,转载目的在于传递更多信息,并不代表本站赞同其观点和对其真实性负责。如涉及作品内容、版权和其它问题,请联系天眼查通知我方删除,我方将在收到通知后第一时间删除内容!本文只提供参考并不构成任何投资及应用建议。本站拥有对此声明的最终解释权。