2027年全球高端电视出货量预计增长9.3%,RGB LED背光技术将主导高端市场
SmartHey10月8日消息,Omdia最新研究报告指出,2027年全球高端电视(定义为平均售价ASP超1000美元)出货量预计将同比增长9.3%;与此同时,全球电视整体出货量则预计下滑1.0%。
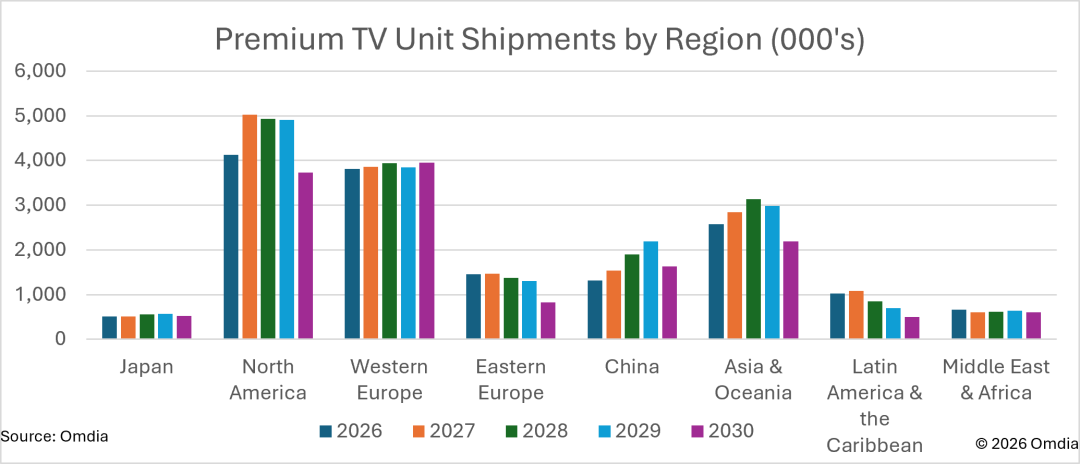
高端电视出货量(按地区划分)
北美市场将成为增长主力,2027年高端电视出货量预计同比飙升21.9%。据Omdia《2026年第二季度电视机预测数据库》,高端机型已日益成为电视厂商核心产品战略的关键组成部分。
存储成本上涨加剧入门级电视盈利压力
元器件价格攀升叠加存储芯片供应紧张,正持续压缩电视厂商利润率,其中入门级产品首当其冲。以当前汇率约合2014元人民币的65英寸、均价300美元液晶电视为例:仅几美元的存储成本上涨,就可能显著挤压本已微薄的利润空间,甚至倒逼涨价。相比之下,高端机型因售价基数高,同等成本增幅对其毛利率影响更小,具备更强的成本吸收能力。
在供应链受限背景下,头部品牌正优先将产能、研发与营销资源向高端产品倾斜,以保障企业生命周期价值(ELTV)与硬件盈利能力。这一策略加速推动厂商优化产品结构,提升高附加值机型占比。
Omdia电视机研究业务负责人Patrick Horner表示:“元器件供应约束正深刻重塑电视厂商的产品布局逻辑。存储成本上升进一步放大了低利润机型的经营风险,促使品牌坚定转向高端化战略。而RGB LED背光等显示技术突破,则为消费者提供了切实可感的升级动力,强化了这一转型的商业合理性。”
2030年RGB LED背光将贡献近半高端电视收入
显示技术迭代正成为驱动高端化的核心引擎。各大厂商正加速推进RGB LED背光架构的规模化落地,在色域覆盖、局部调光精度与峰值亮度等关键指标上实现跃升,从而支撑更高溢价能力。
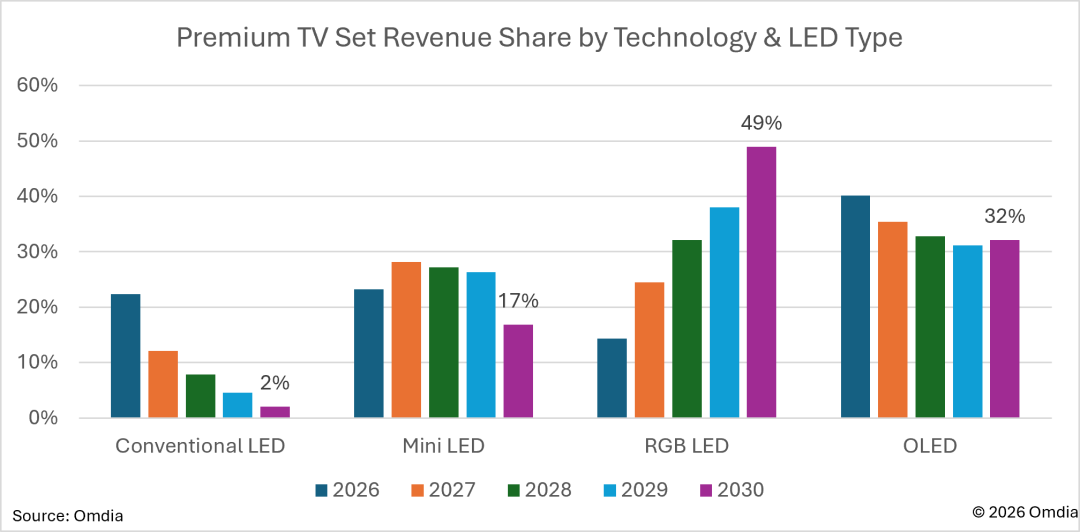
高端电视收入份额(按技术和LED类型划分)
Omdia预测,至2030年,RGB LED背光技术将占据全球高端电视总收入的49%;而采用传统背光方案的液晶电视,在高端市场收入中的占比将萎缩至仅2%,凸显该细分领域技术格局的深度重构。
上述趋势表明:尽管电视行业整体需求趋缓,但技术驱动的价值升级路径愈发清晰。北美市场持续增长的高端出货量,印证了高消费力用户对先进显示体验的强劲偏好。未来,厂商在供应链韧性建设与高端产品组合拓展方面的综合能力,将成为把握结构性增长机遇的核心竞争力。