新茶饮‘六小龙’中报出炉:营收微增、利润下滑、闭店潮加剧,出海与副业成破局关键
撰文 | 张 宇
编辑 | 杨博丞
题图 | AI制图
SmartHey10月14日消息:随着霸王茶姬披露2026年第二季度财报,蜜雪集团、古茗、茶百道、沪上阿姨、奈雪的茶六家上市新茶饮企业的中期业绩已全部公布,行业阶段性发展态势清晰浮现。
2026年上半年,新茶饮“六小龙”合计实现营收367.83亿元,同比增长约9%;但合计净利润为53.73亿元,同比下滑2.7%。营收尚在爬坡,利润却已掉头下行,增长质量明显承压。
更值得警惕的是门店规模的系统性收缩。窄门餐眼数据显示,截至2026年上半年,全国茶饮门店存量为38.31万家,较上年同周期净减少4.32万家;全年闭店超11万家,行业整体闭店率达16.2%。
过去依赖“疯狂拓店+低价引流+流量营销”的粗放增长模式,在2026年上半年彻底失效——行业正式告别野蛮生长,进入比拼效率、韧性与生态能力的新阶段。
01、六份中报,一个分水岭
尽管经营节奏各异,“冰火两重天”已成为新茶饮行业的鲜明底色。
图源:DoNews制图
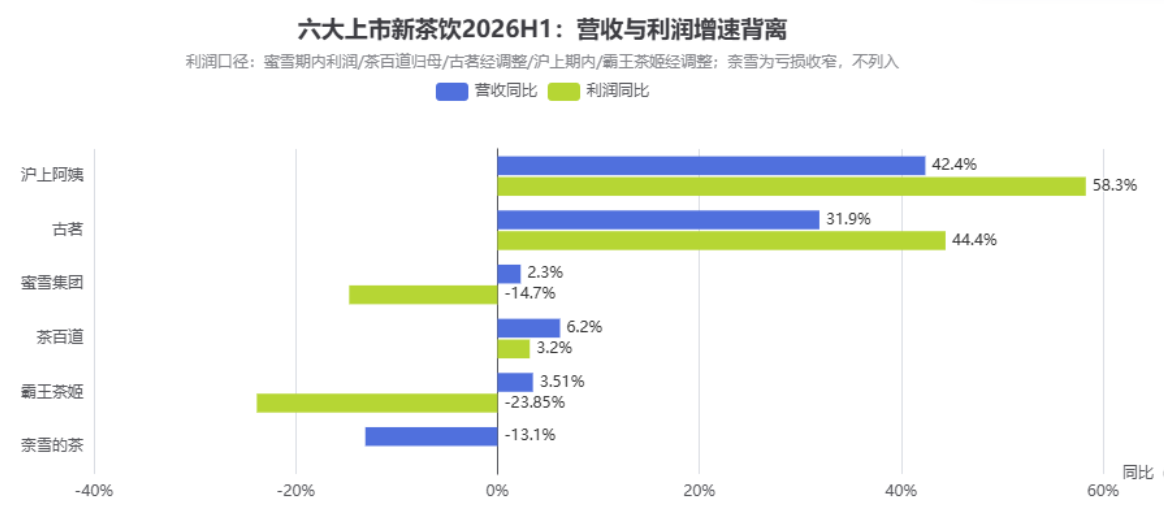
2026年上半年,仅古茗与沪上阿姨实现营收与净利润双增长。
古茗营收达74.70亿元,同比增长31.9%;净利润为15.68亿元,同比下降3.6%。需指出的是,2025年同期包含5.569亿元可转换可赎回优先股公允价值变动收益,属非经常性损益。剔除该影响后,古茗经调整净利润为15.68亿元,同比大增44.4%,是“六小龙”中少有的高质量盈利样本。
沪上阿姨则成为最大黑马:营收25.89亿元,同比增长42.4%;净利润3.21亿元,同比飙升58.3%,增速显著跑赢营收,展现出强劲的单店盈利能力和成本管控水平。
蜜雪集团虽仍稳居规模榜首,却迎来上市后首次半年度利润下滑,彻底打破“规模即利润”的线性预期。上半年营收152.16亿元,仅增2.3%;净利润23.19亿元,同比下降14.7%。公司明确将原因归于主动推进“真、鲜、纯”品质升级战略——原材料标准提升、鲜奶鲜豆覆盖扩大、三温冷链及送货入店全面铺开,导致短期毛利承压。其供应链升级被定为三年周期工程,影响将持续至下半年。
茶百道增长乏力,核心症结在于毛利率滑坡:营收26.55亿元(+6.2%),归母净利润3.36亿元(+3.2%),但毛利率由32.6%降至30.0%。公司解释为“大力拓展现制咖啡业务,并向加盟商让利所致”,反映出战略投入与短期盈利间的张力。
霸王茶姬同店表现最为严峻:大中华区同店GMV已连续七个季度下滑。上半年营收69.61亿元(+3.51%),归母净利润9.18亿元(+22.61%),但经调整净利润为9.95亿元,同比下降23.85%。第二季度大中华区同店GMV同比降16.1%,单店月均GMV从40.44万元降至33.83万元,降幅达16.3%。
奈雪的茶仍是“六小龙”中唯一未盈利企业:上半年营收18.93亿元,同比下降13.1%;经调整净亏损0.97亿元,虽较2025年同期的1.18亿元有所收窄,但减亏主要依靠大幅压缩成本——员工成本减少约1.07亿元,原材料成本降低约1.06亿元。其经营基本面并未改善:直营门店日均销售额7000元(-7.9%)、日均订单286.7单(-3.2%)、客单价24.3元(-5.4%),多项单店指标全面走弱。
综观六家财报,品牌分化正以前所未有的速度加剧——头部优势持续强化,腰部承压加剧,尾部生存空间被进一步压缩。
为何局面骤变?一位食品行业资深人士向SmartHey分析:“外卖平台补贴退潮是重要导火索。2025年高额补贴虚高了门店营业额,当补贴回归常态、消费趋于理性,‘泡沫数据’迅速消散。更深层看,行业已从增量争夺转入存量博弈,马太效应凸显——仅靠规模无法构筑护城河,精细化运营能力与供应链效率,才是决定品牌存续的核心竞争力。”
02、被寄予厚望的第二战场:出海加速,挑战并存
红餐大数据显示,2025年中国新茶饮市场规模达1870亿元,但增速已由2023年的19.3%放缓至约6.4%。
与此形成鲜明对比的是海外市场迅猛扩张。《2026中国新茶饮产业供应链创新发展白皮书》指出:截至2026年上半年,已有至少40个中国茶饮品牌在海外开设9805家门店,覆盖东南亚、北美、中东及大洋洲。据蜜雪冰城招股书援引数据,东南亚现制茶饮市场预计2031年将突破254亿美元,CAGR达19.8%;全球现制茶饮市场2026–2032年CAGR预计为15.0%。
蜜雪集团海外布局最广:截至2026年6月,海外门店达4378家,覆盖17个国家与地区;上半年海外营收12.8亿元(+18.2%),占总营收8.4%;已在9国建成本地化仓储配送网络,部分东南亚市场实现核心原料本地化生产。
霸王茶姬将海外定位为“最明确的新增长引擎”:第二季度海外GMV达5.04亿元,同比激增114.3%;海外门店399家,进入马来西亚、新加坡、美国等8国。
沪上阿姨出海虽晚但势头迅猛:2025年上半年仅1家海外门店,至2026年6月已扩展至6国61家,采用“国内中心仓+海外区域仓”的跨境供应链模式。
茶百道则是少数已验证海外盈利模型的品牌:覆盖13国72家门店,韩国市场已实现整体盈利。其策略是先打磨“跨境核心物料+本地生鲜采购”的混合供应链,再开放加盟权限。
奈雪的茶海外门店约30家,美国7家门店单店月销峰值超40万美元,但尚未自建海外工厂,鲜果乳品依赖本地采购,茶底与特色小料需国内供应,前期投入高,目前仍处亏损阶段。
然而,出海绝非坦途。“合规是第一道门槛。”上述行业人士强调,“以印尼为例,自2026年10月17日起,所有食品饮料须完成强制清真认证,共17项硬性指标——目前仅霸王茶姬完成认证,其余品牌仍在紧急补课。再如韩国,对食品添加剂、农药残留标准远严于国内,部分国内常用辅料在当地无法使用。”
供应链更是现实瓶颈:“茶叶基底、定制糖浆、专属包材等仍高度依赖跨境运输,不仅推高关税与物流成本,还面临供货不稳定、原料品类受限等难题。不仅如此,选址审批、装修规范、人力招聘、税务申报等全链条环节,都需本地化重构——简单复制国内模式,几乎必然失败。”
03、跨界自救:从单一产品到生态竞争
在海外市场持续投入的同时,拓展副业已成为行业共识。蜜雪集团、古茗、霸王茶姬等纷纷跳出茶饮赛道,布局咖啡、啤酒、轻食烘焙等多元业态。跨界已非“不务正业”,而是应对存量压力、延展增长曲线、提升综合盈利能力的战略选择,标志着行业正从单品竞争迈向生态协同新阶段。
咖啡是热度最高的跨界方向。CoCo都可早在2014年试水;蜜雪集团2017年推出幸运咖;此后喜茶、奈雪等陆续跟进。其中,古茗进展最快:截至2026年6月,约1.35万家门店配备咖啡机(覆盖率94%),咖啡收入占比超20%,且超半数咖啡消费者为品牌新客。其CFO孟海陵坦言:“若无咖啡与早时段业务支撑,上半年增长难以为继。”
新茶饮企业布局咖啡,核心逻辑在于复用门店网络、供应链体系与加盟商资源,延长营业时段,平抑茶饮品类季节性与周期性波动。但需清醒认识:咖啡赛道已是高度饱和的红海,难以承担“第二增长极”重任。
啤酒成为另一条热门路径。2025年10月,蜜雪集团以2.97亿元收购鲜啤品牌福鹿家53%股权,正式进军酒精饮品。依托自身渠道与成本优势,其鲜啤定价仅为同类精酿的1/3–1/2,契合平价定位,并与主品牌及幸运咖形成互补,构建“茶+咖+啤”全时段饮品生态。福鹿家门店数也由2025年初260家跃升至2026年7月底超3500家。
亦有失败案例警示:茶颜悦色2024年4月推出的子品牌“昼夜诗酒茶·艺文小酒馆”,主打低醇起泡酒、奶酒等,意图打造“白天喝茶、夜晚小酌”的全天候场景。但因运营能力不足、模型未跑通,已于2026年9月7日宣布将于10月底前关停全部门店。
轻食与烘焙同样成为高频试水领域:霸王茶姬在上海7家门店上线5元“白雾红尘茶叶蛋”;古茗在两广试点烘焙早餐,单店日均新增流水超200元;奈雪的茶推出8.8元“咖啡+佛卡夏”早餐套餐;沪上阿姨则将巴斯克、提拉米苏、麻薯等短保烘焙产品,全面铺进所有配备咖啡机的门店,深度切入早餐消费场景。
“跨界不是万能解药。”该行业人士向SmartHey坦言,“缺乏底层运营能力支撑的副业,极易陷入‘有名无量、有量无利’困境。品牌必须守住核心优势与用户心智定位,避免盲目跟风分散资源——主业一旦失守,副业再热闹也只是空中楼阁。”
2026年上半年,新茶饮行业“蒙眼狂奔”的时代正式落幕。真正的考验才刚刚开始:这是一场关于耐力、定力与系统能力的长跑,胜者不再属于跑得最快的人,而属于走得最稳、最远、最可持续的那一个。