霸王茶姬加盟体系承压:单店GMV两年缩水20万,新品激增却流失300万活跃会员
撰文 | 曹双涛
编辑 | 杨博丞
题图 | AI制图
“一家年GMV在160万‑170万元的霸王茶姬门店,公司给到的接手价仅20万元‑30万元。这个店要不要接?接了后几年才能回本?继续砸钱开新店,是否还有必要?”SmartHey近日采访京津冀地区霸王茶姬加盟商刘伟(化名)时,他正反复核算门店盈亏模型。
在新茶饮行业,霸王茶姬加盟商经历了从早期暴利、中期迷茫到当前深度焦虑的三阶段演变。
据刘伟透露,2024年7‑9月旺季三个月,单店净利润可达30万元以上;而今年同期,多数门店月净利仅三四万元,部分甚至不足万元。“当初百万投入落地的门店,如今关店或亏损数十万元,继续经营又看不到回本希望——同行普遍陷入观望与迟疑。”
与加盟商承压形成鲜明对比的是品牌端业绩稳健增长:2026年Q2,霸王茶姬实现总GMV 76.6亿元,净收入34.15亿元(同比增长2.5%),营业利润5.25亿元,经调整净利润4.89亿元。
霸王茶姬管理层将2026年定义为“调整与企稳之年”:一季度完成组织架构优化,系统梳理增长路径;二季度聚焦新品研发、品类拓展与用户体验升级。
然而,当总部加速调整经营杠杆,加盟商为何反而更趋谨慎?即便总部已推行让利政策、降低开店门槛,加盟商仍不愿接手旧店、不敢布局新店?当行业红利持续消退,霸王茶姬下一阶段的增长动能究竟来自何处?
01、季度17款新品上线,活跃会员却单季流失近300万
“2026年总部的新品节奏明显加快,对‘伯牙绝弦’等大单品的依赖正在减弱。”刘伟表示。
产品策略上,霸王茶姬正从“押注单一爆品”转向“高频迭代+区域定制”。仅Q2就推出17款全国性新品,并在安徽等地试点“栖云听雨”“云知雨”“青云奇异果”“黑黑黑墨云”等区域限定款。
营销层面亦趋于灵活:除《王者荣耀》《CLOT》等全国IP联名外,在“总部→分公司→门店→消费者”的四级管理体系下,部分门店获准在周年庆等节点自主开展“买一送一”等本地化促销。
但新品与营销的密集投入,并未扭转单店业绩下滑趋势。刘伟指出,今年7月旺季门店营业额不足30万元,较2025年同期减少十余万元,较2024年同期缩水超15万元;实收率也由2024年7月的90%以上,回落至当前的70%‑73%,个别时段甚至低至65%‑68%。
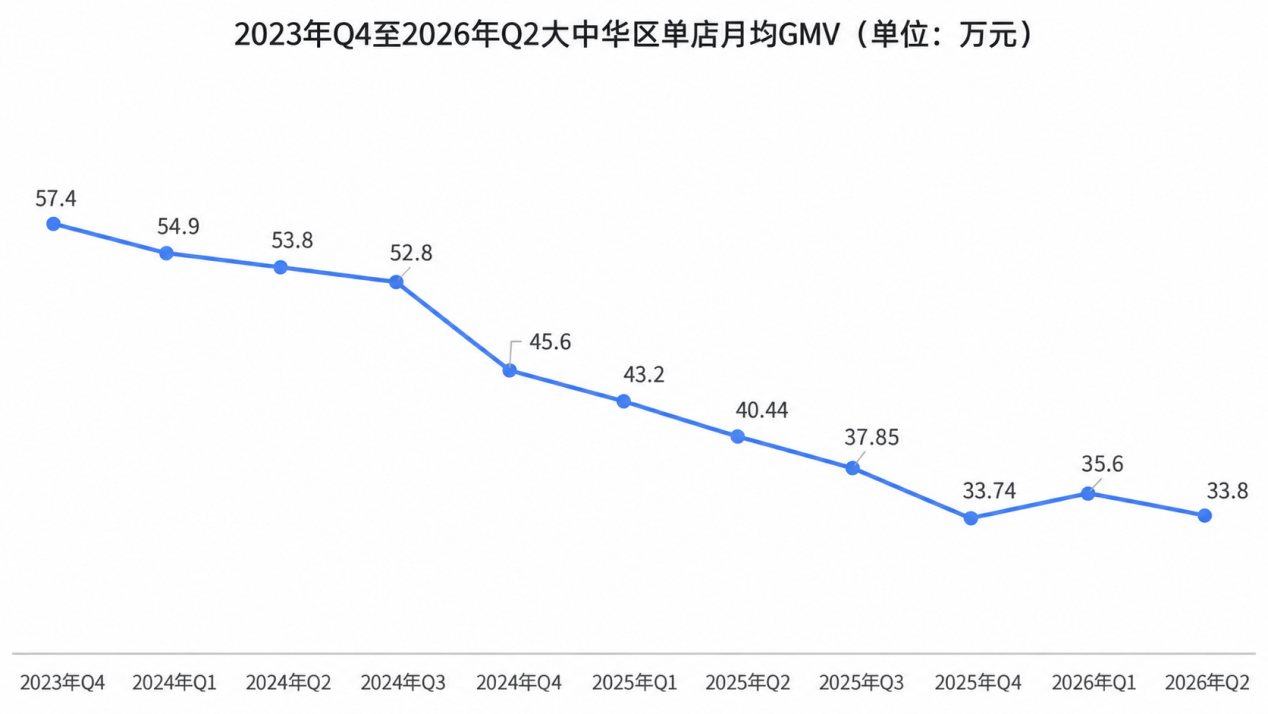
这一现象并非孤例。财报数据显示,2026年Q2大中华区单店月均GMV为33.8万元,较Q1的35.6万元继续回落;若对比2024年Q2的53.8万元,则两年间单店月均GMV缩水达20万元。“7月同店销售额同比呈低个位数下滑。”霸王茶姬全球COO、中国区CEO尹登峰在财报电话会上坦言。
图源:基于霸王茶姬财报整理 SmartHey制图
为何高频上新难挽业绩颓势?
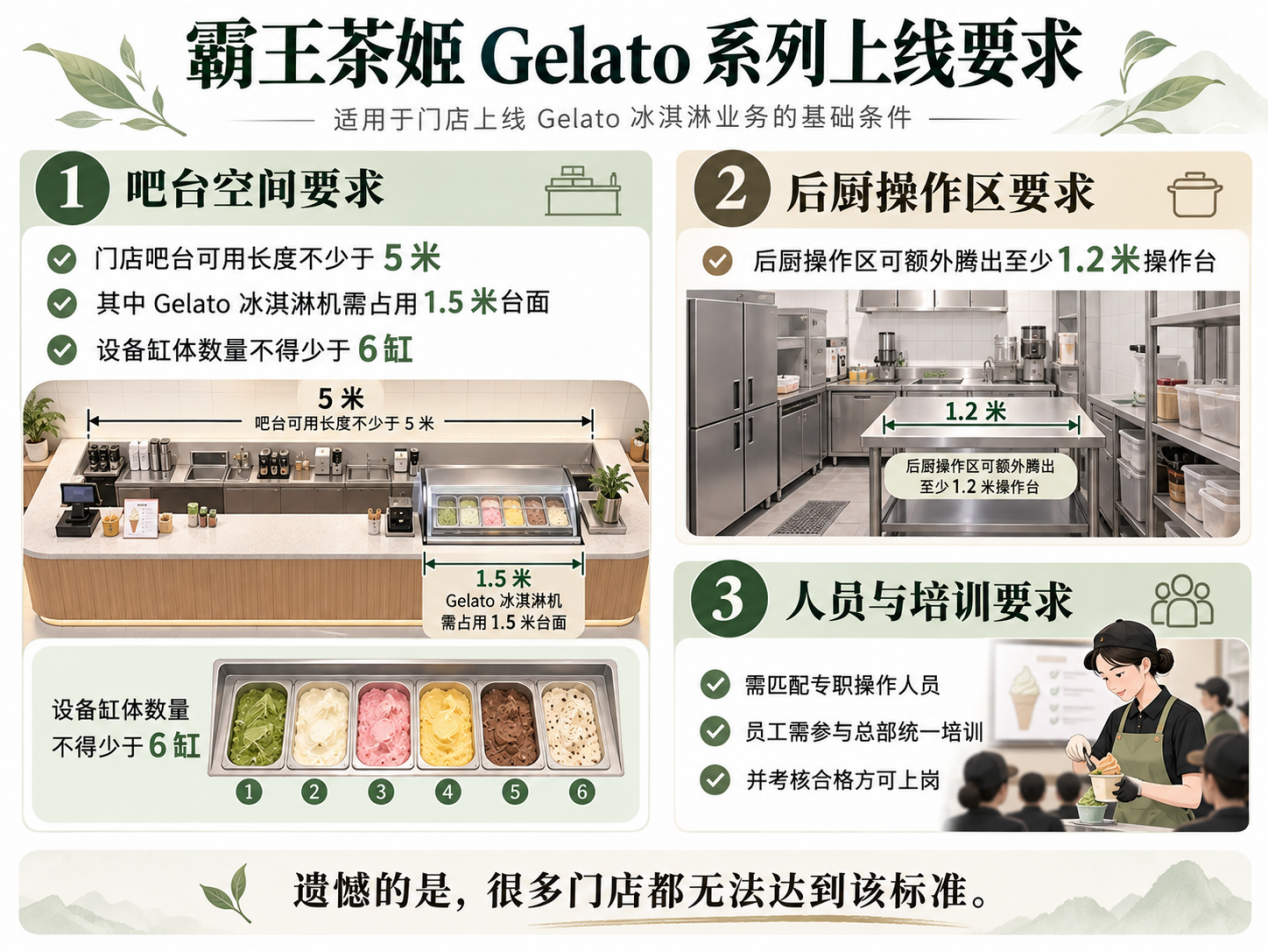
“不仅有区域限定,还有‘门店限定’。”苏豫皖地区加盟商张峰(化名)指出,“以Gelato系列为例,其对动线布局与设备配置要求严苛,大量现有门店无法达标,新品实际覆盖与拉动效果有限。”
图源:受访者提供
供应链短板进一步制约新品落地。张峰透露:“某原料订单五六十箱,实际到货不足三十箱——因总部库存告急,只能‘挑着发’。这意味着,再频繁的上新节奏,也无法确保所有门店同步上线。”
当多数门店仍依赖传统奶茶品类时,整个新茶饮市场已全面进入存量博弈阶段。截至9月21日,“六小龙”中五家股价跌破发行价,仅古茗维持溢价;蜜雪集团市值较峰值蒸发近1600亿港元,仅余700多亿。
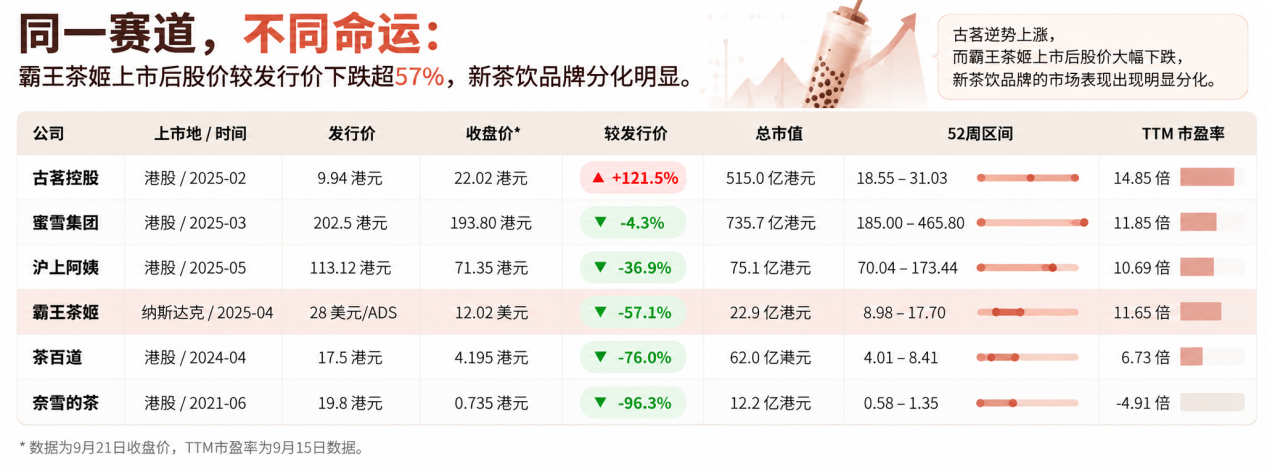
图源:基于企业财报整理 SmartHey制图
“无论是一线商场、县域步行街还是乡镇集市,奶茶店密度极高。但奶茶既无成瘾性,也不属刚需,真实消费人群总量有限,竞争早已白热化。”张峰分析道,“而总部推的新品,不少复购率偏低。”
他举例称,两名初中生购买“青云奇异果”系列后反馈:“18元定价太高,口感和十几元的奶茶差异不大,不值得复购。”
小红书平台亦出现多元声音:有用户吐槽酒酿系列“糊嗓子”,微糖版本仍显齁甜;也有评论质疑“云焦卡美罗”——未搅拌前寡淡,完全融化后口感反而更差。
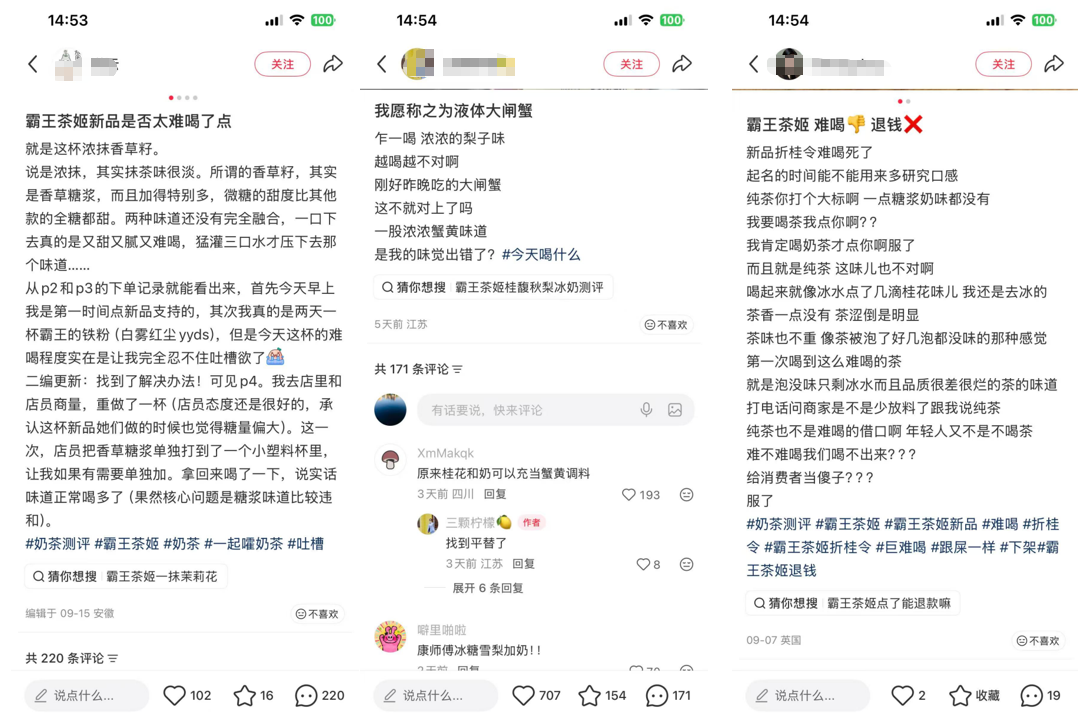
图源:小红书
口味主观性强,个体评价不能代表整体品质。但对霸王茶姬而言,其高端定位与溢价策略,天然抬高了用户预期——一旦形成“高价≠高体验”的认知,品牌价值感将遭受实质性损伤。这使其陷入典型增长悖论:不上新则增长乏力,上新过多又稀释品牌心智。
更严峻的是,新品刺激的边际效应正快速递减。2025年霸王茶姬调整了活跃会员统计口径,将小程序、淘宝闪购、美团等全渠道下单行为纳入定义。在此标准下,活跃会员数于2025年底达4470万,2026年Q1升至5000万;但Q2在密集上新背景下,反降至4710万——单季度净流失近300万。
02、管理模式反复调整,加盟商信心仍未修复
面对单店收入持续承压,重建加盟商信任成为2026年霸王茶姬核心课题。
据张峰介绍,今年1月品牌试行新抽佣模式(按营业额17%计提),但8月即叫停,恢复为原3%实收扣点模式。“新模式落地前,不少加盟商集中囤货,叠加新品持续上架,流动资金占用远超去年。大家寄望借国庆黄金周消化积压物料,缓解资金压力。”
管理政策的频繁切换,本质是品牌为稳住加盟商主动让利,但亦付出业绩代价:Q2加盟业态收入由30.2亿元降至24.74亿元,同比下滑18%。
“无论是17%营业额抽佣,还是3%实收扣点,对门店影响其实很小——成本大头始终是房租。”刘伟直言。
他指出,霸王茶姬选址长期坚持“商场一楼C位”原则,极少考虑二三楼餐饮层。高昂租金只是显性成本,隐形负担更为沉重:赞助费、公关费、坑位费、推广费、POS机使用费等名目繁多;部分商场还以“预缴租金”“协助完成出租率考核”为由变相“借款”,且不写入正式合同。
“总部关停部分直营店,正是扛不住商场高租金压力——谈判降租失败后,只能撤店。”刘伟算账称:某商场店月租1.8万‑2.1万元,日实收盈亏线为2300元‑2500元;若计入隐形费用与装修折旧,实际盈亏线更高。
为缓解高房租压力,霸王茶姬2026年主动优化门店模型:区别于古茗主攻大店、形象店的战略,霸王茶姬允许加盟商“割铺”,部分门店面积压缩至60‑70平方米。
但这些举措,是否真正提振了加盟商信心与拓店意愿?
财报显示:截至2026年6月底,霸王茶姬全球门店共7639家。其中直营店由239家增至883家,加盟店则由6799家微降至6756家;大中华区直营店数量从164家跃升至624家。
Q2加盟业态收入24.74亿元(同比下滑18.1%),直营店收入9.41亿元(同比增长202.2%),直营收入占比由9.3%升至27.5%——品牌正加速“变重”。
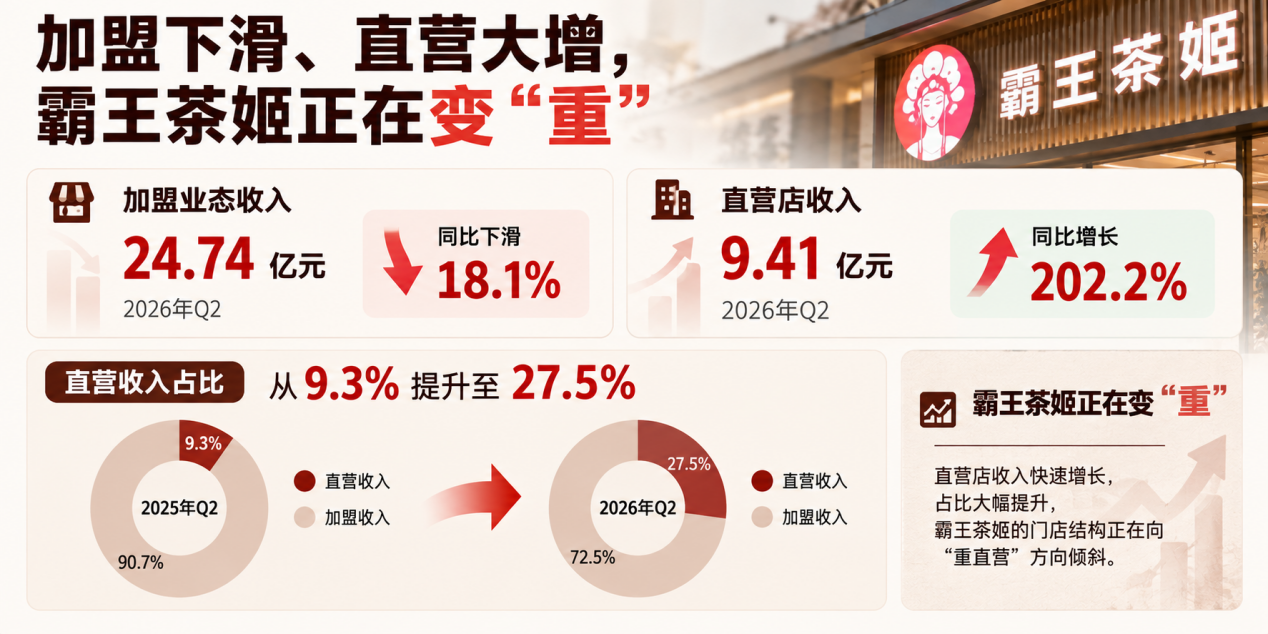
图源:霸王茶姬财报
“直营运营成本远高于加盟。人力方面,个体户可灵活处理社保,而直营店需合规缴纳,成本大幅攀升。”张峰分析,“总部明知直营更烧钱,却逆势扩张,根本原因正是加盟商普遍不愿开店、不敢接店。”
他透露,分公司高层绩效与新开/闭店数量强挂钩。针对盈利不佳门店,品牌允许加盟商调优或转让;但无人接手者,最终往往转为直营。
更深层矛盾在于拓店意愿低迷倒逼转让价格走低。刘伟介绍:“年GMV 160万‑170万元的门店,接手价仅20万‑30万元,不足年GMV的20%。另有门店转让价从三四十万元一路跌至二三十万元。”
持续下行的门店估值,加剧加盟商观望情绪。“现在是进场容易、退场难。没人敢保证,今天接手的店,一两年后转让价会不会更低。”
调整抽佣比例、开放中小店型,仅能短期缓解经营压力。如何激活加盟体系、重启规模化扩张,仍是霸王茶姬2026年的核心挑战。
03、优质点位稀缺,扩张逻辑遭遇现实瓶颈
为何大量加盟商不愿低价接手门店?
张峰认为,新茶饮已进入同质化深水区,行业决胜关键回归“优质点位”。点位不仅决定自然客流,更直接影响租金水平、外卖半径、竞品密度及回本周期。当行业由增量转向存量,竞争焦点已从“谁开得多”,转向“谁能持续获取让加盟商赚钱的优质铺位”——这也是蜜雪冰城、古茗、霸王茶姬深陷门店加密争议的根源。
他进一步指出,优质点位与低成本租金本就是鱼与熊掌。过去霸王茶姬单店月GMV高达六七十万元,足以覆盖高租金;但当下即便允许“割铺”,月租仍维持在1万‑2万元区间,而现有营收与实收能力能否支撑盈利,仍是未知数。
与此同时,门店回本周期被拉长至2‑3年,加盟商亦无法确信:霸王茶姬未来的品牌势能与新品矩阵,能否持续获得市场认可。
更关键的是,即便加盟商成功拿下优质点位,也可能因总部加密策略导致客流分流。多重不确定性叠加,使多数人选择静观其变。
“优质点位有,但有没有能力拿下才是关键。”刘伟表示:省会城市高铁站等黄金铺位虽客流充沛,但租金普遍溢价1‑2万元,且无需优惠券引流,仅靠品牌势能即可自然获客。普通加盟商受限于资金实力与人脉资源,很难切入这类赛道。
此外,品牌方与加盟商之间存在复杂的利益生态。业内长期存在“暗股”操作:门店法人、日常经营、资金投入均由加盟商明面承担,品牌内部人员则暗中主导点位敲定与铺位获取,双方私下按约定比例分成。
不少意向加盟商曾遭遇点位提报被卡,但半年内同一位置即开出同品牌门店——原提报信息流入内部“资源池”,优质铺位优先向公司内部及老加盟商倾斜,极少面向新进者开放。
“优质点位之争,已催生‘过审点位’灰色产业。大至整片商圈、小至单个铺面,点位信息几经转手,靠倒卖信息差获利,比卖奶茶更赚钱。”刘伟调侃道。
当优质点位日益稀缺,霸王茶姬真正面临的困局,早已不是“有没有店可开”,而是还有多少点位,既能契合品牌调性,又能保障加盟商稳定盈利。
04、品类创新受阻,加盟商试错意愿持续走低
加盟商对回本周期的担忧,不仅体现在新开店决策上,更延伸至设备升级与品类拓展。
“部分门店改造后,也能达到上线Gelato系列的标准。”张峰表示,该系列前期投入约15万‑18万元(含设备、首批物料与新增人工),总部给予约70%毛利率(高于“伯牙绝弦”的55%),理论回本周期为一年。
但对加盟商而言,需先拿出半年以上利润去“赌”一个新品类能否如期回本:赌赢可提升GMV与利润;赌输则新增成本压力,进一步拉长回本周期。这种不确定性,致使即便在“全国户籍人口第一大县”安徽临泉,霸王茶姬门店也未上线冰淇淋系列。
类似情况亦见于其他品类:上海部分门店试点5元/个茶叶蛋,但县域加盟商普遍担心动销不佳、设备投入难回收,上线积极性不高。
不止霸王茶姬,古茗9月亦调整加盟政策:为推动咖啡机配置,允许加盟商首付65%,剩余35%分24期无息支付。
当加盟商愈发审慎,品牌不仅要研发能拉升单店业绩的新品,更要设法降低加盟商的试错成本——如何在不改变现有设备、动线与人力结构的前提下,应对核心原料涨价、缺货、批次波动等风险,并推出真正具备差异化竞争力的产品,已成为行业共性难题。
可可作为巧克力类产品的核心原料,其价格波动正加剧成本压力。国际可可组织(ICCO)数据显示:2026年4‑8月,全球可可月均价格持续攀升,美元计价由3397.07美元/吨涨至5990.50美元/吨,欧元计价由2902.05欧元/吨升至5163.90欧元/吨。
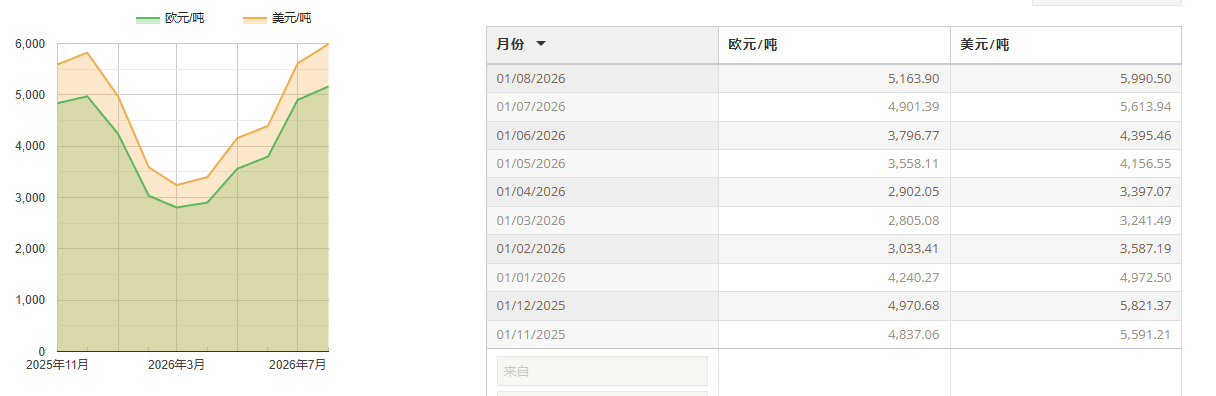
图源:ICCO
这波原料涨价潮,也让长期被忽视的供应链韧性问题重回品牌视野。
“不是拒绝上新设备,而是商场店限制太多。”刘伟坦言。几乎所有商场都会依据品牌势能定期调位或撤铺,周期通常不超过三年——既需新品牌拉动客流,也依赖高势能品牌提升整体收益。南方市场是古茗基本盘,但其北方渗透乏力,导致部分商场对其“有所保留”。
这种规则不仅使门店数十万元装修成本实际按两年周期摊销,更让撤出容易、回归艰难——除非品牌势能持续增强,赢得商场真正认可。这对霸王茶姬对标星巴克的发展路径构成现实挑战。
除产品与店型外,霸王茶姬亦尝试以数字化提效。公共事务部高级总监李一凡表示:“AI正成为推动品牌创新与用户体验升级的‘超级助手’。”
目前门店后台已部署AI管家,但实际使用率偏低。刘伟坦言:“零售业不确定性太高,AI难以真正替代人工判断——它能算清新增设备多久回本吗?能预判门店加密后的同业博弈吗?能厘清‘暗股’背后的真实分润比例吗?”
“新茶饮红利确已退潮。如今不仅是品牌方精耕细作,加盟商更要逐笔核算成本账、利润账。当年的造富故事已成为历史,我现在的全部期待,就是手里的这家霸王茶姬门店早日回本。”